Subrogación de hipoteca: cómo cambiarla de banco
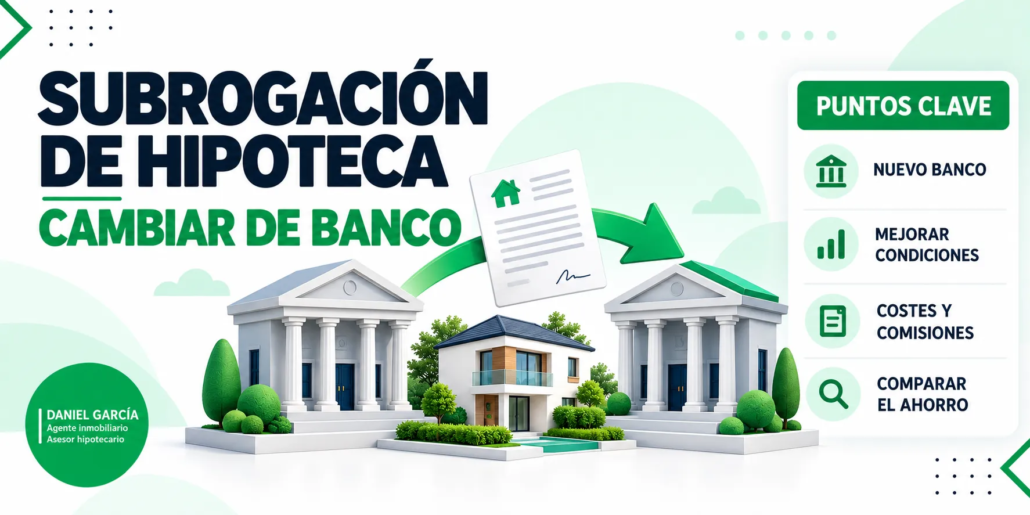
La subrogación de hipoteca permite trasladar un préstamo hipotecario a otra entidad para intentar mejorar el interés, el plazo o ambas condiciones sin cancelar completamente la operación. El nuevo banco debe aprobar la solicitud y presentar una oferta vinculante. Antes de aceptar, conviene calcular el ahorro neto después de la tasación, las posibles compensaciones y los productos vinculados. Cambiar de entidad no siempre compensa, especialmente cuando queda poco capital o plazo.
En Asesor Daniel, broker hipotecario con más de 10 años de experiencia, ayudamos a nuestros cliente a mejorar las condiciones de su hipoteca con las mejores condiciones. Analizamos tu situación financiera y tu documentación y te ayudamos a elegir el banco con las mejores prestaciones y tipos de interés para tu subrogación hipotecaria.
Qué es una subrogación hipotecaria
La subrogación hipotecaria por cambio de acreedor consiste en sustituir al banco que concedió originalmente el préstamo por otra entidad. La hipoteca no desaparece: continúa vigente, pero el nuevo banco asume la posición del anterior y aplica las condiciones formalizadas en la escritura de subrogación.
Esta operación puede resultar interesante para titulares que:
- Conservan un capital pendiente elevado.
- Pagan un diferencial poco competitivo.
- Quieren pasar de interés variable a fijo o mixto.
- Mantienen vinculaciones costosas.
- Necesitan adaptar el plazo.
- No han logrado un acuerdo con su banco actual.
El Banco de España explica que la subrogación acreedora permite cambiar la hipoteca de banco cuando no se consiguen mejores condiciones negociando con la entidad actual. Cliente Bancario, Banco de España
El Euríbor oficial a doce meses se situó en septiembre de 2026 en el 3,247 %, frente al 2,954 % de agosto. El 23 de octubre alcanzó un valor diario del 3,267 %, aunque para las revisiones hipotecarias se utiliza la media mensual oficial aplicable, no un dato diario aislado.
¿Puede cualquier titular cambiar su hipoteca a otro banco?
Puede solicitarlo, pero la nueva entidad realizará un estudio completo de solvencia, tasación e historial de pagos. Estar al corriente de las cuotas ayuda, aunque no garantiza la aprobación. También influyen los ingresos, la estabilidad laboral, otras deudas y la relación entre el capital pendiente y el valor del inmueble.
Qué condiciones pueden cambiarse con la subrogación
Una subrogación de hipoteca permite modificar principalmente el tipo de interés, el plazo de devolución o ambos. La oferta puede servir para reducir el diferencial, convertir un préstamo variable en fijo o mixto, o ajustar el vencimiento para modificar la cuota.
Las condiciones que pueden negociarse incluyen:
- Tipo fijo, variable o mixto.
- Diferencial aplicado sobre el índice.
- Duración del préstamo.
- Cuota resultante.
- Bonificaciones por productos vinculados.
- Comisiones previstas en la nueva oferta.
La comparación debe realizarse mediante la TAE y el coste total, no solo con el TIN. Un interés aparentemente bajo puede exigir seguros, tarjetas o servicios que reduzcan el ahorro real.
Para revisar otras posibilidades puede consultarse el contenido sobre cómo mejorar las condiciones de tu hipoteca.
¿Se pueden eliminar los seguros y productos vinculados?
La nueva entidad puede ofrecer una estructura de bonificaciones diferente, pero cada producto debe valorarse por separado. Un seguro puede reducir el tipo y, al mismo tiempo, encarecer el coste anual. Conviene comparar la cuota sin bonificaciones, la cuota bonificada y el precio total de los productos durante varios años.
Subrogación, novación o cancelación y nueva hipoteca
No todas las modificaciones requieren cambiar de entidad. La diferencia entre subrogación y novación se encuentra en quién concede finalmente la financiación: en una novación se negocia con el banco actual; en una subrogación, otro banco pasa a ser el acreedor.
| Alternativa | Qué ocurre | Cuándo puede interesar | Limitación principal |
|---|---|---|---|
| Subrogación | La hipoteca cambia de banco | Otro banco ofrece mejor tipo o plazo | Normalmente no permite ampliar capital directamente |
| Novación | Se modifican condiciones con el banco actual | La entidad iguala o mejora la propuesta | El banco puede rechazarla |
| Cambio de variable a fija o mixta | Se modifica el tipo mediante novación o subrogación | Se busca estabilidad o limitar futuras subidas | Hay que valorar el precio del nuevo tipo |
| Cancelación y nueva hipoteca | Se extingue la anterior y se firma otra | Se necesita más capital o cambios profundos | Más trámites y costes |
La comparativa sobre las diferencias entre subrogación y novación amplía estas dos alternativas sin sustituir el análisis del cambio de banco.
¿Se puede cambiar de banco y ampliar la hipoteca?
La subrogación de hipoteca pura se utiliza para trasladar la deuda existente y modificar el interés o el plazo. Si además se necesita más dinero, puede pactarse una novación posterior con el nuevo banco o estudiarse la cancelación y constitución de otra hipoteca. Por eso, cambiar hipoteca de banco y ampliar hipoteca requiere una estructura diferente.
Cuando el objetivo principal sea obtener más financiación, conviene analizar la posibilidad de ampliar el capital de tu hipoteca.
Cómo se realiza el cambio de banco
El procedimiento de subrogación de hipoteca está regulado por la Ley 2/1994. La nueva entidad presenta una oferta vinculante y solicita al banco actual un certificado con la deuda pendiente. A partir de ese momento se abre un periodo durante el cual la entidad de origen puede plantear una novación.
El proceso habitual es:
- Solicitar ofertas a otras entidades.
- Entregar documentación económica y autorizar las consultas necesarias.
- Realizar una tasación actualizada.
- Recibir la oferta vinculante del nuevo banco.
- Comunicar la oferta a la entidad actual.
- Obtener el certificado del saldo pendiente.
- Valorar la contraoferta del banco actual.
- Firmar la escritura si se mantiene el cambio.
- Inscribir la modificación en el Registro de la Propiedad.
La entidad actual dispone de siete días naturales para entregar la certificación de deuda. Una vez entregada, cuenta con un máximo de quince días naturales para ofrecer y, si el cliente acepta, formalizar una novación. La mera presentación de una contraoferta no debería confundirse con una obligación automática de permanecer en ese banco.
¿Puede el banco actual impedir la subrogación?
No puede rechazar el pago de la deuda por parte de la nueva entidad. Sí puede presentar una contraoferta durante el plazo legal y formalizar una novación si el cliente la acepta. Antes de decidir, deben compararse ambas propuestas con el mismo capital, plazo, productos y gastos.
Cuánto cuesta una subrogación de hipoteca
Los costes dependen de la fecha de firma, el tipo de interés, el contrato original y la finalidad del cambio. Antes de iniciar la subrogación de hipoteca, conviene solicitar una estimación escrita y comprobar si el ahorro previsto permite recuperar el desembolso en un plazo razonable.
Los posibles costes son:
- Tasación actualizada, normalmente a cargo del cliente.
- Compensación por reembolso anticipado si procede.
- Copias notariales solicitadas por el titular.
- Honorarios de intermediación, si se contrata el servicio y se informa previamente.
- Productos exigidos o bonificados por la nueva entidad.
Con carácter general, el banco asume notaría, registro, impuestos y gestoría de la formalización hipotecaria, mientras que el prestatario paga la tasación. Cliente Bancario, Banco de España
¿Cuál es la comisión máxima por subrogación?
Para préstamos formalizados, novados o subrogados desde el 16 de junio de 2019, las compensaciones máximas dependen del tipo y del momento:
| Préstamo o modificación | Límite máximo |
|---|---|
| Variable durante los 3 primeros años | 0,25 % |
| Variable durante los 5 primeros años | 0,15 % |
| Variable después del periodo elegido | 0 % |
| Fijo durante los 10 primeros años | 2 % |
| Fijo después de los 10 primeros años | 1,5 % |
| Cambio de variable a fijo durante los 3 primeros años | 0,05 % |
| Cambio de variable a fijo después de 3 años | 0 % |
En las hipotecas variables, los límites del 0,25 % y del 0,15 % son alternativas excluyentes. En las hipotecas fijas, la compensación tampoco puede superar la pérdida financiera sufrida por el banco. Los préstamos anteriores pueden estar sujetos a un régimen diferente, por lo que debe revisarse la escritura.
Tres escenarios para valorar una subrogación
Los siguientes casos muestran por qué una subrogación de hipoteca debe estudiarse con cifras completas. Son hipótesis ilustrativas y no ofertas financieras. Las cuotas pueden variar según la fecha, el plazo y las condiciones finalmente aprobadas.
Escenario 1: hipoteca variable con mucho capital pendiente
Una familia debe 180.000 euros, dispone de 22 años de plazo y paga Euríbor más 1 %. Tras la revisión, su tipo se aproxima al 4,25 % y la cuota ronda hipotéticamente los 1.050 euros.
Otro banco ofrece un tipo fijo del 2,80 %, con una cuota aproximada de 915 euros. El ahorro inicial sería cercano a 135 euros mensuales. Si los costes ascienden a 700 euros, podrían recuperarse en unos seis meses, aunque debe compararse el coste total y no solo la primera cuota.
Puede ampliarse el análisis en el artículo sobre pasar tu hipoteca de variable a fija o mixta.
Escenario 2: interés aceptable, pero vinculaciones caras
Un titular paga 850 euros mensuales y mantiene un interés razonable, pero soporta 1.600 euros anuales entre seguros y otros productos. El nuevo banco reduce esas vinculaciones, aunque su cuota apenas baja 20 euros.
En este caso, el ahorro importante no procede del tipo, sino de los costes asociados. Deben compararse las primas, coberturas y condiciones durante varios años. La novación también podría ser suficiente si el banco actual acepta eliminar los productos.
Escenario 3: cambio de banco y ampliación de capital
El propietario debe 110.000 euros y necesita 35.000 euros adicionales para una reforma o segunda compra. Otro banco ofrece mejores condiciones sobre la deuda existente, pero una subrogación ordinaria no incorpora necesariamente el dinero adicional.
Las alternativas son subrogar y negociar después una novación, o cancelar la hipoteca y firmar otra por 145.000 euros. La segunda vía suele implicar más costes, por lo que debe calcularse si la ampliación justifica la diferencia.
Cuándo no compensa cambiar la hipoteca de banco
Aunque otra entidad anuncie un interés inferior, la subrogación de hipoteca puede no resultar rentable. El ahorro depende especialmente del capital vivo y de los años restantes: cuanto menor sea la deuda o más próxima esté la finalización, menos tiempo existe para recuperar los gastos.
Puede no compensar cuando:
- Queda poco capital pendiente.
- El plazo restante es corto.
- La reducción del tipo es mínima.
- La nueva oferta alarga innecesariamente la deuda.
- Los productos vinculados absorben el ahorro.
- Existe una compensación elevada en una hipoteca fija.
- La hipoteca actual posee condiciones difíciles de recuperar.
- La operación solo reduce cuota mediante un plazo mucho mayor.
¿Cuánto debe bajar el interés para que compense?
No existe una diferencia mínima válida para todos los titulares. Hay que calcular el ahorro mensual y total, descontar los gastos y determinar el punto de equilibrio. Una reducción pequeña puede ser suficiente con mucho capital y plazo; con poca deuda puede no compensar ni una rebaja mayor.La mejor oferta no siempre es el interés más bajo
Una subrogación de hipoteca puede reducir la cuota, aportar estabilidad o eliminar vinculaciones costosas, pero la decisión debe tomarse comparando la TAE, el coste total, el plazo y las condiciones completas. El objetivo no es cambiar de banco, sino mejorar realmente la posición financiera del titular.
Daniel García, broker hipotecario, puede comparar la hipoteca actual, la oferta del nuevo banco y la posible contraoferta de la entidad de origen. Si quieres comprobar el ahorro neto y el plazo de recuperación de los costes, puedes solicitar un estudio de tu hipoteca sin que ello implique una aprobación o un ahorro garantizado.