Préstamo Renting

Financia tu operación de renting con asesoramiento personalizado

El renting se ha convertido en una alternativa cada vez más utilizada por particulares, autónomos y empresas que necesitan acceder a un vehículo, maquinaria o equipamiento sin realizar una gran inversión inicial. Sin embargo, no siempre basta con contratar una cuota mensual: en algunos casos puede ser necesario contar con financiación complementaria para cubrir costes iniciales, primeras cuotas, garantías o necesidades de liquidez.

Desde Daniel García, como asesor financiero y broker financiero, analizamos tu operación de préstamo renting para valorar si realmente encaja con tu perfil económico. Nuestro objetivo es ayudarte a acceder al activo que necesitas sin comprometer tu estabilidad financiera, buscando una solución adaptada a tus ingresos, actividad y capacidad de pago.

El renting se ha convertido en una alternativa cada vez más utilizada por particulares, autónomos y empresas que necesitan acceder a un vehículo, maquinaria o equipamiento sin realizar una gran inversión inicial.

Desde Daniel García, como asesor financiero y broker financiero, analizamos tu operación de préstamo renting para valorar si realmente encaja con tu perfil económico.Nuestro objetivo es ayudarte a acceder al activo que necesitas sin comprometer tu estabilidad financiera.
Renting
Folder Folder

Fácil Gestión

Seguimiento y asesoramiento durante todo el proceso.

Rocket Rocket

Cuota adaptada

Analizamos tu capacidad económica para adaptar la cuota.

Layout Layout

Estudio Adaptado

Revisamos tu caso sin compromiso y valoramos la viabilidad

Chart-bar Chart-bar

Liquidez y eficacia

Accede tu objetivo sin un gran desembolso inicial.

¿Qué es el renting y cuándo puede requerir financiación?

El renting es una fórmula de arrendamiento a medio o largo plazo que permite utilizar un vehículo, maquinaria, equipamiento tecnológico o activo profesional a cambio de una cuota periódica.

Cuando se analiza qué es el renting, es importante entender que no todas las operaciones funcionan igual. En muchos contratos, la cuota puede incluir servicios como mantenimiento, seguro, asistencia, revisiones o sustitución, especialmente en el caso de vehículos. Sin embargo, también pueden existir costes iniciales.

El préstamo renting puede ayudar a cubrir los costes asociados a la operación, complementar la cuota o facilitar el acceso al activo sin agotar los recursos disponibles. En Daniel García, broker financiero, analizamos si esta financiación tiene sentido para tu caso concreto, evitando que una solución aparentemente cómoda termine generando una carga económica difícil de asumir.

Que Es El Renting

Requisitos para solicitar un préstamo renting:

¿Cómo funciona el renting en la práctica?

Saber como funciona el renting permite comparar mejor sus ventajas frente a otras alternativas como el préstamo tradicional, el leasing o la compra directa. El cliente selecciona el activo que necesita, se establece una duración, se calcula una cuota y se firma un contrato de renting con unas condiciones concretas.

El renting para particulares suele buscar comodidad y previsibilidad. El renting para autónomos se orienta más a la actividad profesional, movilidad, herramientas o productividad. En cambio, el renting para empresas suele utilizarse para renovar flotas, maquinaria o equipamiento sin descapitalizar el negocio.

Requisitos reales para tu préstamos de renting

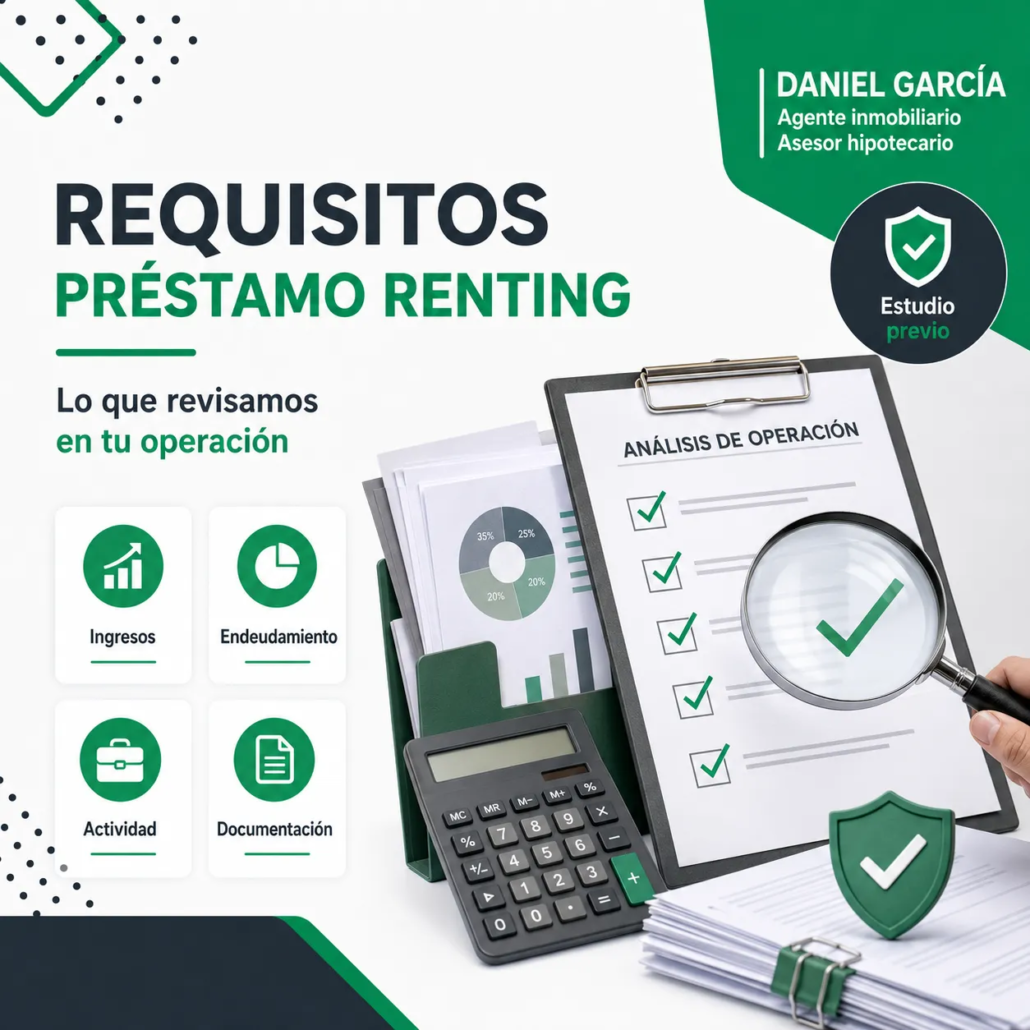
Para valorar una operación de renting, se suelen revisar ingresos, estabilidad laboral, antigüedad profesional, deudas existentes, capacidad de pago y finalidad del activo.

El objetivo es presentar una operación clara, ordenada y defendible. Una financiación mal planteada puede derivar en cuotas excesivas o condiciones poco competitivas.

El primer punto que se analiza en una operación de préstamo renting es la estabilidad económica del solicitante. No importa solo cuánto se ingresa, sino si esos ingresos son recurrentes y suficientes para asumir la cuota sin comprometer otros pagos.

También se evalúan:

  • ingresos mensuales netos
  • antigüedad laboral o profesional
  • estabilidad del contrato o actividad
  • capacidad de ahorro
  • regularidad de cobros en autónomos o empresas

Tipos de renting según tu situación

El renting debe adaptarse al tipo de cliente, al activo que se necesita y a la capacidad económica disponible. Por eso, antes de elegir una opción, es importante estudiar si conviene financiar parte de la operación o buscar otra fórmula alternativa.

Como asesor financiero, Daniel García analiza tu caso para determinar si el préstamo renting es adecuado o si existen soluciones más interesantes, como un préstamo personal, un crédito para empresas o financiación específica para actividad profesional.

Solicitar financiación para renting con un broker financiero permite afrontar el proceso con más orden y criterio. En lugar de acudir a una única entidad, se analiza tu perfil, se revisa la documentación y se comparan posibles alternativas de financiación.

Renting para particulares

El renting para particulares permite acceder a un vehículo sin realizar una compra directa y con una cuota más previsible. Puede ser interesante para quienes quieren controlar gastos, evitar imprevistos de mantenimiento o cambiar de coche cada cierto tiempo.

En estos casos, el préstamo renting puede ayudar a cubrir costes iniciales, primeras cuotas o necesidades puntuales de liquidez.

Renting para autónomos

El renting para autónomos suele estar vinculado a vehículos comerciales, turismos de uso profesional, maquinaria, herramientas o equipamiento necesario para desarrollar la actividad. La clave está en que el activo tenga sentido económico y ayude a generar ingresos o mejorar la operativa.

Desde el punto de vista financiero, permite conservar liquidez y evitar una inversión inicial elevada.

Renting para empresas

El renting para empresas permite renovar activos sin descapitalizar el negocio. Es habitual en flotas, maquinaria, equipos tecnológicos o equipamiento profesional que necesita actualizarse cada cierto tiempo.

Una operación de renting empresa puede complementarse con financiación cuando existen costes iniciales, adaptaciones, fianzas o necesidades.

Renting de maquinaria o equipamiento profesional

El renting no se limita al coche. Muchas empresas y autónomos lo utilizan para maquinaria, equipos informáticos, herramientas de producción, tecnología o material necesario para prestar servicios.

En estos casos, el análisis financiero debe valorar la vida útil del activo, el retorno esperado, la cuota mensual y el impacto sobre la liquidez.

Aspectos clave antes de financiar un renting

Antes de solicitar un préstamo renting, conviene revisar varios elementos que influyen directamente en el coste total de la operación. No basta con mirar la cuota mensual; también hay que analizar plazo, servicios incluidos, intereses, comisiones, penalizaciones y flexibilidad del contrato.

Aspecto a RevisarPor qué es importante
Cuota mensualDetermina el esfuerzo económico recurrente
Plazo del rentingAfecta al coste total y a la flexibilidad
Entrada o fianzaPuede requerir financiación complementaria
Servicios incluidosReduce o aumenta gastos adicionales
Kilometraje o uso permitidoEvita penalizaciones posteriores
Coste del préstamoDefine si financiar compensa realmente
Cancelación anticipadaImportante si cambia tu situación

¿Cómo solicitar financiación para renting?

Solicitar financiación para renting con un broker financiero permite afrontar el proceso con más orden y criterio. En lugar de acudir a una única entidad, se analiza tu perfil, se revisa la documentación y se comparan posibles alternativas de financiación.

Este proceso no se basa únicamente en conseguir una cuota, sino en estructurar una operación sostenible. La prioridad es que puedas acceder al activo que necesitas sin comprometer tu estabilidad económica personal, profesional o empresarial.

Mejores Bancos Hipoteca 100%
  • Solicitud de Asesoría

    Info Info

    Contacta con Daniel García y explica qué activo necesitas financiar mediante renting.

  • Revisamos ingresos, actividad, deudas, capacidad de pago y finalidad de la operación.

    Chart-pie Chart-pie

    Analizamos tu situación

  • Estudio de viabilidad y simulación

    Folder Folder

    Calculamos diferentes escenarios para valorar cuota, plazo, coste total y margen de seguridad.

  • Preparamos la documentación y estudiamos alternativas con entidades o soluciones financieras disponibles.

    Briefcase Briefcase

    Tramitación y negociación

  • Formalización y Firma

    Te explicamos las condiciones antes de tomar una decisión y te acompañamos hasta cerrar la operación.

+80

Operaciones financieras
realizados

+200

Perfiles
analizados

+150

Estudios financieros
realizados

Préstamo Renting

Ventajas de nuestro servicios de Intermediación en Renting

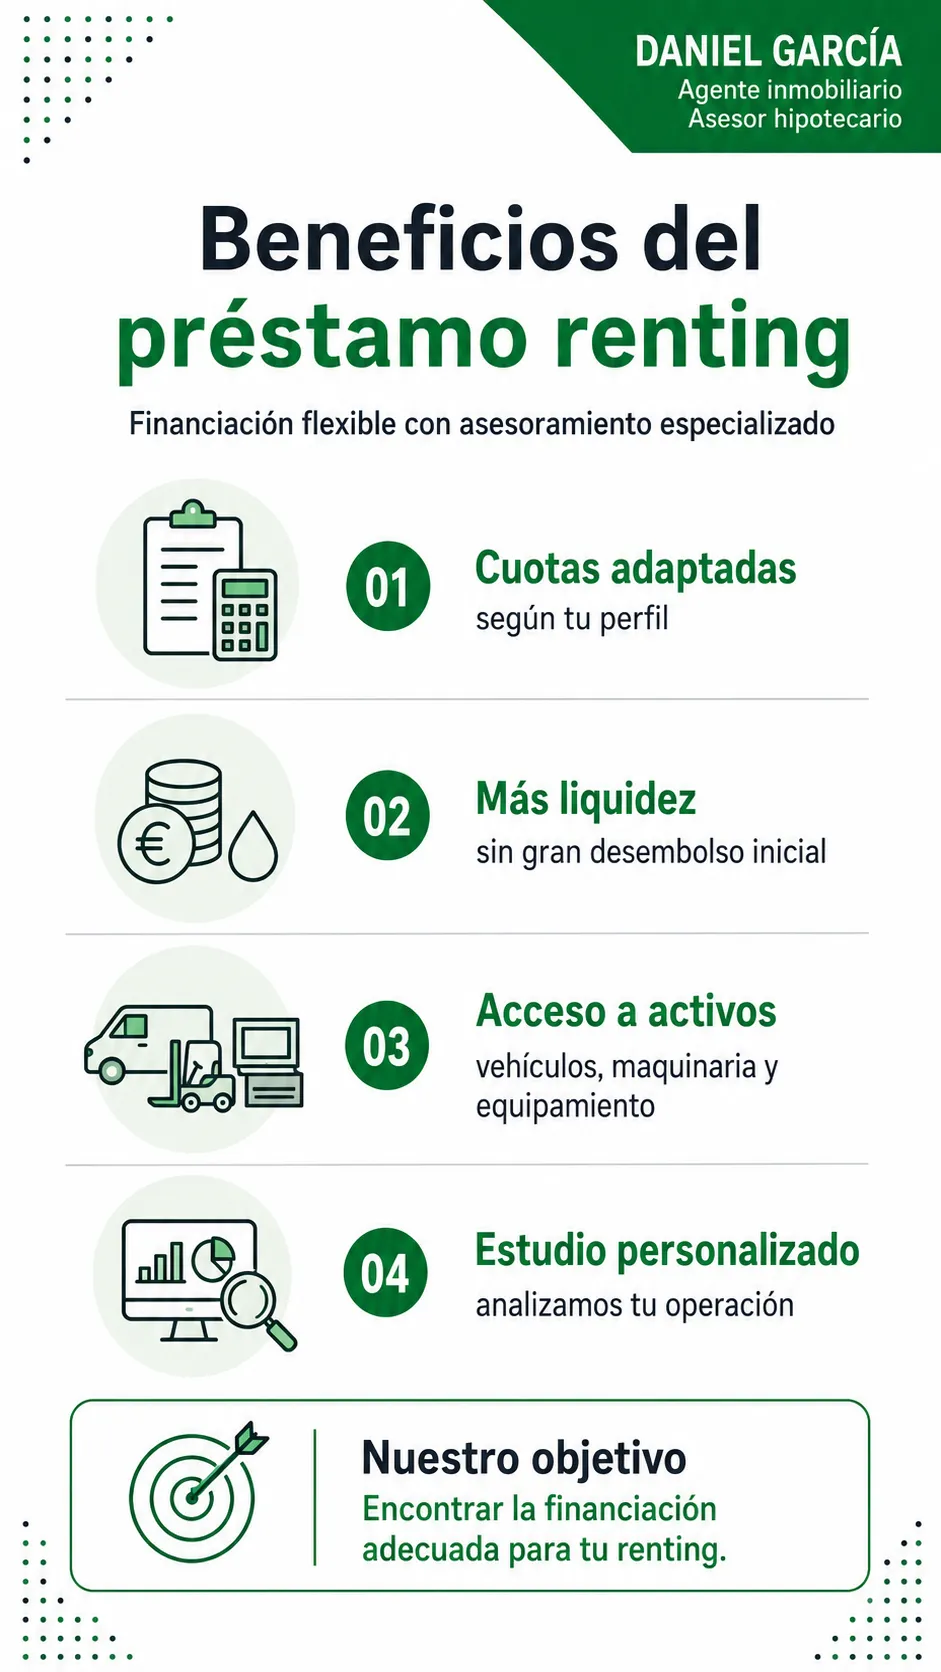
  • Mantener liquidez disponible

    Una de las principales ventajas del préstamo renting es evitar que el cliente tenga que destinar una cantidad elevada de dinero al inicio. Esto puede ser especialmente importante para autónomos y empresas que necesitan mantener caja para impuestos, proveedores, nóminas o inversión comercial.

  • Acceder al activo sin compra directa

    El renting permite utilizar un vehículo, maquinaria o equipamiento sin asumir una compra tradicional. Esto puede ser interesante cuando el activo pierde valor con rapidez o necesita renovarse cada cierto tiempo.

  • Cuotas más previsibles

    En muchos contratos, la cuota de renting puede incluir servicios adicionales como mantenimiento, seguro o asistencia. Esto ayuda a prever mejor los gastos y reducir imprevistos, especialmente en vehículos o maquinaria de uso frecuente.

  • Comparación de alternativas financieras

    Como broker financiero, Daniel García puede ayudarte a comparar diferentes opciones antes de elegir. En algunos casos puede interesar un préstamo renting; en otros, un préstamo personal, financiación empresarial o una solución específica para negocios.

¿Por qué elegir a Daniel García como tu asesor financiero?

Como asesor financiero y broker financiero, puede ayudarte a comparar opciones, preparar la documentación, valorar riesgos y entender las condiciones antes de firmar. Esta visión resulta especialmente importante en operaciones de renting para empresas, renting para autónomos o clientes que necesitan mantener liquidez sin renunciar al crecimiento.

📞 Recupera el control de tu inversión con un renting bien planteado
Solicita ahora un estudio personalizado para tu operación de renting y descubre qué opciones reales tienes para financiarla. Analizamos tu caso, calculamos escenarios y te explicamos las condiciones de forma clara para que puedas tomar una decisión con seguridad.

Broker Hipotecario

Contáctanos

3 + 4 = ?


INFORMACIÓN BÁSICA DE PROTECCIÓN DE DATOS

Responsable del tratamiento

Daniel García Gutiérrez

Dirección del responsable

Honduras, 35110, Santa Lucia de Tirajana (Las Palmas, España)

Finalidad

Sus datos serán usados para poder atender sus solicitudes y prestarle nuestros servicios.

Publicidad

Solo le enviaremos publicidad con su autorización previa, que podrá facilitarnos mediante la casilla correspondiente establecida al efecto.

Legitimación

Únicamente trataremos sus datos con su consentimiento previo, que podrá facilitarnos mediante la casilla correspondiente establecida al efecto.

Destinatarios

Con carácter general, sólo el personal de nuestra entidad que esté debidamente autorizado podrá tener conocimiento de la información que le pedimos.

Derechos

Tiene derecho a saber qué información tenemos sobre usted, corregirla y eliminarla, tal y como se explica en la información adicional disponible en nuestra página web.

Información adicional

Más información en el apartado “Política de privacidad” de nuestra página web.


Un préstamo renting es una financiación complementaria que puede utilizarse para cubrir costes iniciales, entradas, fianzas, primeras cuotas o necesidades de liquidez relacionadas con una operación de renting.

No sustituye al contrato principal de renting, sino que puede ayudar a que el cliente acceda al vehículo, maquinaria o equipamiento sin realizar un desembolso elevado desde el principio.

No. En una compra financiada, el cliente adquiere el bien desde el inicio y paga el préstamo en cuotas. En el renting, el cliente utiliza el activo durante un plazo determinado a cambio de una cuota, pero no necesariamente adquiere la propiedad.

Además, el contrato de renting puede incluir servicios como mantenimiento, seguro o asistencia, algo que normalmente no ocurre en una compra tradicional financiada.

Sí. El renting para autónomos es una opción habitual para profesionales que necesitan vehículo, maquinaria o equipamiento para su actividad. La viabilidad dependerá de ingresos, antigüedad, facturación, deudas y finalidad del activo.

Antes de firmar, conviene valorar si la cuota encaja con la actividad y si el activo aporta utilidad real al negocio.

El renting para empresas permite renovar activos sin realizar una gran inversión inicial. Puede ayudar a mantener liquidez, controlar gastos y actualizar vehículos, maquinaria o equipamiento sin comprometer la tesorería.

En operaciones de renting empresa, también es importante revisar la fiscalidad, la duración del contrato y los servicios incluidos.

El cálculo renting debe tener en cuenta la cuota mensual, el plazo, los servicios incluidos, la entrada, la fianza, el kilometraje o uso permitido, las penalizaciones y el coste total de la operación.

Si además se solicita un préstamo renting, también hay que sumar intereses, comisiones y plazo de devolución para conocer el impacto real en la economía del cliente.

Depende del perfil. Un particular suele necesitar DNI, nóminas, contrato laboral y deudas actuales. Un autónomo puede necesitar declaraciones fiscales, movimientos bancarios y justificantes de actividad. Una empresa suele aportar balances, impuestos, cuentas y facturación.

Daniel García te ayuda a revisar la documentación necesaria antes de presentar la operación.

Depende del objetivo. El renting puede ser más interesante si buscas uso, comodidad y servicios incluidos. El leasing puede encajar mejor en determinados perfiles empresariales con opción de compra. El préstamo puede ser adecuado si quieres adquirir el bien desde el principio.

Por eso, antes de decidir, conviene comparar alternativas con un asesor financiero.

Sí, pero dependerá de tu capacidad de pago. Si ya tienes otras cuotas, es necesario analizar tu nivel de endeudamiento y comprobar que la nueva operación no genera tensión financiera.

En algunos casos, puede ser conveniente revisar primero tu situación global antes de solicitar un nuevo préstamo renting.