Compra de deuda hipotecaria en Gran Canaria: qué se adquiere y qué riesgos existen
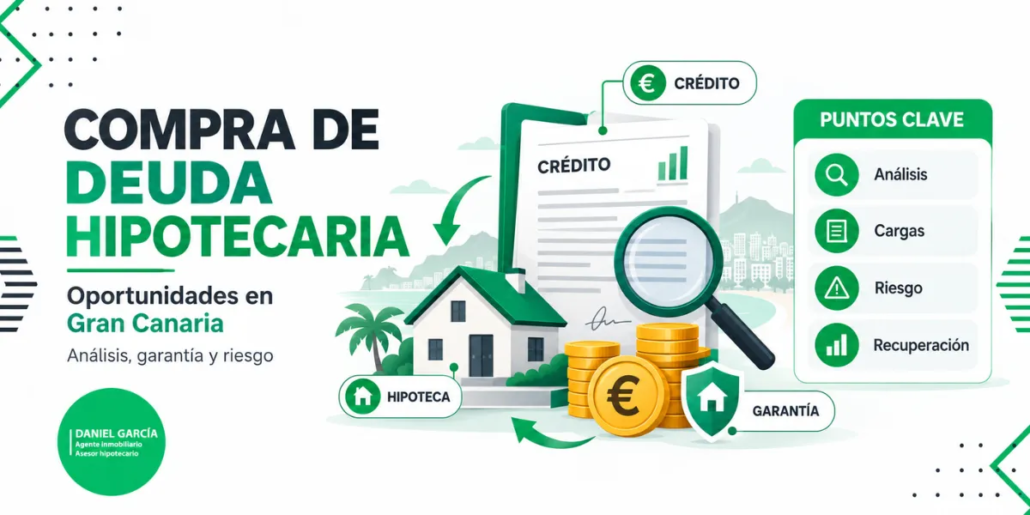
La compra de deuda hipotecaria en Gran Canaria consiste en adquirir un derecho de cobro respaldado por una garantía hipotecaria. Es decir, el inversor no compra directamente una vivienda, sino la posición del acreedor frente a un deudor. La propiedad del inmueble no se obtiene de forma automática.
Esta diferencia es fundamental. Una vivienda puede llegar a adjudicarse en un procedimiento posterior, pero ese resultado dependerá del expediente, de la garantía, de posibles acuerdos, de cargas previas, del estado judicial y de los trámites correspondientes. Por eso, invertir en deuda hipotecaria no debe confundirse con comprar una casa barata.
En Gran Canaria existen oportunidades de deuda hipotecaria en venta desde importes de entrada aproximados de 30.000 euros, siempre sujetas a disponibilidad y al análisis individual de cada expediente. El interés de la operación está en estudiar si el precio de adquisición, el valor conservador de la garantía y los costes de recuperación justifican el riesgo.
Qué significa comprar deuda hipotecaria
Comprar deuda hipotecaria significa adquirir un crédito ya existente. Normalmente, ese crédito está garantizado por una hipoteca inscrita sobre un inmueble. El comprador pasa a ocupar la posición del acreedor y adquiere el derecho a reclamar la deuda en los términos que correspondan.
El Código Civil establece que la cesión de un crédito comprende sus derechos accesorios, como la hipoteca, la fianza, la prenda o el privilegio. Este punto es clave para entender por qué, en una cesión de crédito hipotecario, no se transmite inicialmente el inmueble, sino el derecho de cobro y las garantías asociadas. Código Civil — BOE
Por tanto, quien decide comprar crédito hipotecario debe analizar la operación como una inversión jurídica, financiera e inmobiliaria. No basta con conocer el importe nominal pendiente: hay que revisar si el crédito es exigible, qué garantía lo respalda y qué posibilidades reales existen de recuperación.
Compra de deuda, vivienda bancaria o subasta: no es lo mismo
Una de las confusiones habituales en la compra de deuda hipotecaria es pensar que se está comprando una vivienda. No es así. La inversión puede estar vinculada a un inmueble, pero el objeto inicial de la operación es el crédito.
| Operación | Qué se adquiere | ¿Obtienes el inmueble inmediatamente? | Riesgo principal |
|---|---|---|---|
| Compra de deuda hipotecaria | Derecho de crédito y posición acreedora | No | Recuperación, documentación y procedimiento |
| Compra directa de vivienda | Propiedad del inmueble | Sí, tras la compraventa | Estado, cargas y precio |
| Compra de inmueble bancario | Propiedad transmitida por una entidad | Sí, tras la firma | Estado y condiciones |
| Subasta judicial | Posibilidad de adjudicación mediante puja | Solo si ganas la puja | Cargas, ocupación y competencia |
Si lo que buscas es adquirir directamente una propiedad, puede tener más sentido revisar viviendas en venta en Gran Canaria en lugar de estudiar créditos impagados. La compra de deuda hipotecaria, en cambio, encaja mejor con inversores que entienden el riesgo, los plazos y la necesidad de análisis jurídico previo.
Qué revisar antes de invertir en deuda hipotecaria
Antes de invertir en deuda hipotecaria, la revisión documental es imprescindible. Una oportunidad puede parecer atractiva por la diferencia entre el precio de compra y la deuda pendiente, pero esa diferencia no equivale automáticamente al beneficio.
La información registral es uno de los primeros filtros. El Registro de la Propiedad permite conocer titularidad, descripción de la finca, derechos inscritos, hipotecas, embargos y cargas. El portal de Registradores explica que la nota simple refleja la situación jurídica, titularidad y cargas de la finca consultada. Registro de la Propiedad — Registradores
Checklist básica antes de comprar:
- Identidad del acreedor y legitimidad para transmitir.
- Escritura del préstamo y garantía hipotecaria.
- Capital pendiente, intereses y gastos reclamados.
- Rango de la hipoteca.
- Cargas anteriores y posteriores.
- Nota simple actualizada.
- Estado del procedimiento judicial, si existe.
- Situación concursal del deudor.
- Valor actual del inmueble.
- Estado de conservación y ocupación.
- Deudas de comunidad e impuestos.
- Costes jurídicos, registrales y procesales.
- Tiempo previsible de recuperación.
Para valorar correctamente la garantía, no conviene limitarse a una tasación antigua. Es preferible valorar una vivienda en Gran Canaria con criterios conservadores, teniendo en cuenta mercado actual, estado del inmueble, cargas, posible ocupación y costes de recuperación.
¿Comprar deuda hipotecaria significa comprar una casa por 30.000 euros?
No. Esta es una idea peligrosa. Que existan oportunidades de deuda hipotecaria desde 30.000 euros no significa que se compre una vivienda por ese importe. Lo que se adquiere es un crédito, no la propiedad directa del inmueble.
La vivienda actúa como garantía. Puede haber recuperación mediante acuerdo, pago, venta ordenada, continuación del procedimiento o eventual adjudicación, pero nada de eso es automático ni debe presentarse como seguro.
Proceso habitual en una compra de deuda hipotecaria
El proceso de compra de deuda hipotecaria debe ser ordenado y prudente. Primero se localiza la oportunidad; después se revisa la información disponible y se estudia si el expediente tiene sentido financiero, jurídico e inmobiliario.
La Ley Hipotecaria establece el papel del Registro de la Propiedad en la inscripción de actos y contratos relativos al dominio y derechos reales sobre inmuebles. Por eso, cualquier operación vinculada a una garantía hipotecaria debe contrastarse con información registral actualizada. Ley Hipotecaria — BOE
Proceso habitual:
- Localización de una oportunidad de deuda hipotecaria en venta.
- Acceso a la documentación disponible.
- Revisión del título del crédito.
- Comprobación registral de la hipoteca.
- Análisis del rango hipotecario.
- Revisión de cargas anteriores.
- Estudio del procedimiento, si existe.
- Valoración conservadora del inmueble.
- Cálculo de costes de recuperación.
- Formalización de la cesión del crédito.
- Estrategia posterior de recuperación.
Como asesor inmobiliario y financiero en Gran Canaria, Daniel García puede ayudar a identificar oportunidades, explicar la estructura de la operación, coordinar el acceso inicial a documentación y diferenciar una inversión razonable de una operación con riesgos desproporcionados.
Escenarios después de comprar una deuda hipotecaria
Después de adquirir deuda con garantía hipotecaria, pueden abrirse varios escenarios. El más favorable suele ser alcanzar un acuerdo con el deudor: calendario de pagos, quita, refinanciación o venta ordenada del inmueble para cancelar la deuda.
Otra posibilidad es que el propietario venda la vivienda y utilice parte del importe para liquidar el crédito. Si no hay acuerdo, el nuevo acreedor puede continuar las actuaciones que procedan, respetando siempre el marco legal aplicable.
La Ley de Enjuiciamiento Civil regula los procedimientos de ejecución, incluidas actuaciones relacionadas con subastas, pagos al ejecutante y certificaciones de deuda. Por eso, una eventual subasta hipotecaria en Gran Canaria debe entenderse como posible desenlace del procedimiento, no como resultado garantizado desde la compra del crédito. Ley de Enjuiciamiento Civil — BOE
¿Puedo tomar posesión del inmueble al comprar la deuda?
No. Comprar deuda hipotecaria no permite entrar en la vivienda, desalojar ocupantes ni vender el inmueble directamente. El inversor adquiere una posición acreedora y debe actuar mediante los cauces legales correspondientes.
Este punto es esencial para evitar expectativas irreales. La inversión puede estar respaldada por un inmueble, pero la posesión y la propiedad siguen su propio recorrido jurídico.
Ejemplo hipotético de inversión desde 30.000 euros
Imaginemos una oportunidad de compra de deuda hipotecaria en Gran Canaria con un precio de adquisición de 30.000 euros. El crédito nominal pendiente asciende a 55.000 euros y está garantizado por una vivienda cuyo valor conservador actualizado se estima en 90.000 euros.
A primera vista, la diferencia entre 30.000 y 55.000 euros puede parecer atractiva. Sin embargo, el análisis real debe descontar cargas anteriores, gastos jurídicos, posibles incidencias, tiempo de recuperación y estado del inmueble.
| Concepto | Importe orientativo |
|---|---|
| Precio de compra del crédito | 30.000 € |
| Importe nominal pendiente | 55.000 € |
| Valor conservador de la garantía | 90.000 € |
| Cargas anteriores | 8.000 € |
| Gastos jurídicos y registrales estimados | 4.000 € |
| Posibles costes de recuperación | 3.000 € |
| Tiempo estimado | 12-36 meses |
Este ejemplo no ofrece una rentabilidad cerrada. Sirve para mostrar que la diferencia entre precio de compra e importe reclamado no equivale automáticamente al beneficio. En una inversión en créditos impagados, el tiempo y los costes pueden cambiar por completo la rentabilidad real.
Riesgos reales de comprar deuda hipotecaria
La compra de deuda hipotecaria puede ser interesante para determinados inversores, pero tiene riesgos relevantes. No es adecuada para quien necesita liquidez inmediata, busca rentabilidad garantizada o no puede asumir retrasos.
El principal riesgo es que el inmueble valga menos de lo esperado o que existan cargas preferentes que reduzcan la capacidad de recuperación. También puede haber documentación incompleta, procedimientos prolongados, deudores en concurso, ocupación, arrendamientos o costes superiores a los previstos.
Riesgos principales:
- Valor de garantía inferior al esperado.
- Cargas con prioridad.
- Documentación incompleta.
- Procedimientos judiciales prolongados.
- Situación concursal del deudor.
- Inmueble ocupado o alquilado.
- Deudas de comunidad o impuestos.
- Deterioro de la propiedad.
- Dificultad para alcanzar acuerdo.
- Costes jurídicos superiores.
- No adjudicación del inmueble.
- Falta de liquidez durante el proceso.
También conviene diferenciar esta operación de un préstamo de capital privado con garantía hipotecaria. En el capital privado se concede nueva financiación; en la compra de deuda se adquiere un crédito ya existente. En ambos casos la garantía importa, pero la estructura jurídica y el riesgo son distintos.
¿Es una inversión adecuada para cualquier propietario o inversor?
No. La compra de deuda hipotecaria exige capital disponible, tolerancia al riesgo, paciencia y capacidad para asumir costes adicionales. No es recomendable para quien necesita recuperar el dinero rápido o no quiere depender de trámites jurídicos.
Puede encajar mejor en inversores con experiencia inmobiliaria, patrimonio diversificado y asesoramiento especializado.
Cómo puede ayudarte Daniel García en Gran Canaria
Daniel García dispone de un acuerdo de colaboración para presentar oportunidades de deuda hipotecaria en venta en Gran Canaria, con operaciones disponibles desde 30.000 euros, siempre sujetas a disponibilidad y al estudio individual del expediente.
Su papel como asesor local no consiste en prometer rentabilidades ni en presentar la operación como una compra inmobiliaria segura. El objetivo es ayudarte a entender qué se adquiere, qué documentación existe, qué inmueble actúa como garantía y qué riesgos deben revisarse antes de comprometer capital.
Desde Asesor Daniel García, asesores hipotecarios y financieros, puedes solicitar información sobre oportunidades disponibles, importe de entrada, documentación inicial y revisión preliminar de viabilidad. La decisión debe basarse en datos, no en la expectativa de comprar una vivienda con descuento.
La compra de deuda hipotecaria exige análisis, no impulsos
La compra de deuda hipotecaria en Gran Canaria puede ser una oportunidad para inversores que buscan operaciones inmobiliarias alternativas, pero solo si entienden bien lo que están adquiriendo. No se compra automáticamente una vivienda: se compra un derecho de crédito respaldado por una garantía hipotecaria.
El valor real de la operación depende del precio de adquisición, la deuda pendiente, la calidad documental, el rango hipotecario, las cargas, el estado del inmueble, el procedimiento y el tiempo de recuperación. Por eso, una oportunidad aparentemente barata puede no ser buena si los riesgos son altos.
Si quieres estudiar oportunidades de deuda hipotecaria disponibles en Gran Canaria, Daniel García, broker hipotecario, puede ayudarte a revisar la estructura inicial, coordinar documentación y valorar si la operación encaja con tu perfil inversor. La mejor decisión no es la más rápida, sino la que se toma con información suficiente y riesgos bien medidos.