Capital privado sin garantía hipotecaria: ¿es realmente posible conseguirlo?
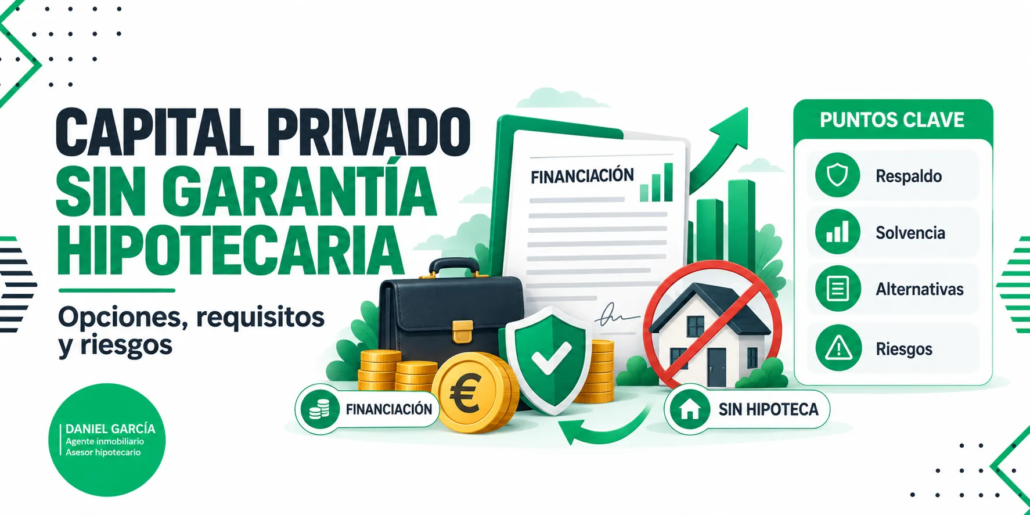
El capital privado sin garantía hipotecaria existe en determinados casos, pero no significa conseguir financiación sin aportar ningún respaldo. Cuando no hay un inmueble que garantice la devolución, el prestamista necesita comprobar ingresos estables, activos, contratos, avalistas u otra vía clara de pago. Las operaciones sin vivienda, sin ingresos demostrables y con incidencias financieras presentan una viabilidad muy reducida.
Por eso, en este sentido, es importante contar con un asesor financiero que te asesore durante todo el proceso, te ayude con la documentación y reduzca al mínimo las incidencias e incongruencias. Con nuestro broker financiero, Daniel Garcia, te ayudamos a lograr tu financiación con las mejores garantías.
Qué es el capital privado sin garantía hipotecaria
El capital privado procede de inversores, empresas o fondos que financian operaciones fuera de los canales bancarios tradicionales. Sus criterios pueden ser más flexibles, pero el prestamista también analiza cómo recuperará el dinero y qué ocurriría si el solicitante deja de pagar.
Por tanto, solicitar capital privado sin garantía hipotecaria no equivale a obtener dinero sin evaluación ni garantías. Significa que la operación no se respalda mediante una hipoteca sobre una vivienda, local, nave o terreno, pero puede requerir otras garantías personales, empresariales o financieras.
Esta diferenciación es importante para evitar confundirlo con un préstamo personal convencional o con los créditos rápidos. El nombre comercial del producto no determina por sí solo sus condiciones: siempre deben revisarse la TAE, el plazo, las comisiones, las consecuencias del impago y las garantías incluidas en el contrato.
¿Se puede conseguir capital privado sin tener una vivienda?
Sí, puede estudiarse, pero las posibilidades dependen del importe solicitado, el destino del dinero y la capacidad de devolución. Un particular con ingresos estables puede encajar mejor en un préstamo personal, mientras que una empresa podría respaldar la operación con activos, facturas, contratos o derechos de cobro.
El capital privado sin vivienda suele resultar más difícil cuando el importe es elevado o se necesita un plazo largo. Sin una garantía inmobiliaria, el prestamista asume un riesgo mayor y puede reducir la cantidad financiada, acortar el vencimiento o exigir un coste superior.
Sin garantía hipotecaria no significa sin respaldo
Una garantía hipotecaria permite vincular un inmueble al cumplimiento de la deuda. Si no se utiliza una propiedad, el financiador debe apoyarse en otros elementos que demuestren que el capital podrá recuperarse dentro del plazo acordado.
En una solicitud de capital privado sin garantía hipotecaria pueden estudiarse distintas estructuras:
| Tipo de respaldo | En qué consiste | Perfil habitual |
|---|---|---|
| Garantía hipotecaria | Un inmueble queda afecto al cumplimiento del préstamo | Propietarios con margen de valor disponible |
| Aval personal | Otra persona responde si el titular no paga | Particulares o empresas con avalista solvente |
| Garantía corporativa | Una sociedad respalda las obligaciones de otra | Grupos empresariales o empresas vinculadas |
| Garantía pignoraticia | Se aportan como garantía depósitos, valores o determinados derechos | Solicitantes con activos financieros |
| Financiación basada en ingresos | La devolución se analiza a partir de ventas o cobros previsibles | Autónomos y empresas con facturación demostrable |
| Préstamo personal | Responde el patrimonio presente y futuro del titular | Particulares con ingresos y solvencia suficientes |
Un préstamo privado sin garantía hipotecaria puede, por tanto, incorporar un aval o una garantía pignoraticia. También puede concederse tras acreditar ingresos suficientes, aunque en ese escenario conviene comparar la propuesta con productos personales ofrecidos por entidades de crédito.
¿Es lo mismo capital privado sin aval que sin hipoteca?
No. Una operación sin hipoteca evita aportar un inmueble, pero todavía puede exigir avalistas. En cambio, el capital privado sin aval tampoco cuenta con una tercera persona que responda por el solicitante, lo que obliga a demostrar una capacidad de devolución especialmente sólida.
Cuantas menos garantías existan, más importante será presentar ingresos verificables, un nivel de endeudamiento controlado y una finalidad coherente. Pretender eliminar simultáneamente inmueble, aval e ingresos demostrables suele dejar la operación sin una fuente clara de repago.
Qué analiza el prestamista antes de decidir
La financiación privada puede aplicar criterios diferentes a los de la banca, pero no deja de ser una operación de riesgo. El análisis se centra en quién solicita el dinero, para qué lo necesita, cómo lo devolverá y qué protección existe frente a un incumplimiento.
Antes de aceptar una operación de capital privado sin garantía hipotecaria, pueden revisarse:
- Ingresos netos y estabilidad de su origen.
- Antigüedad laboral o trayectoria del negocio.
- Facturación, margen y flujo de caja.
- Préstamos y límites de crédito activos.
- Información de la CIRBE.
- Incidencias en ASNEF u otros registros.
- Activos financieros o empresariales.
- Contratos, facturas y derechos de cobro.
- Importe solicitado y plazo de devolución.
- Finalidad concreta de la financiación.
- Estrategia de salida o fuente prevista de repago.
La Central de Información de Riesgos del Banco de España recoge información agregada sobre préstamos, créditos, avales y garantías declarados por las entidades. La CIRBE no es un registro de morosos, pero ayuda a conocer el nivel de riesgo financiero que ya mantiene una persona o empresa.
¿Qué documentación suele faltar?
Un error habitual es solicitar financiación privada sin inmueble explicando únicamente cuánto dinero se necesita. El financiador también necesita entender el destino de los fondos y cómo se generará el dinero necesario para devolverlos.
Según el perfil, puede solicitarse:
- DNI o documentación de la sociedad.
- Nóminas, declaración de la renta o pensión.
- Extractos bancarios recientes.
- Contratos laborales o mercantiles.
- Declaraciones trimestrales y anuales de autónomos.
- Cuentas anuales y balance de la empresa.
- Relación actualizada de préstamos y tarjetas.
- Justificación del destino del capital.
- Contratos con clientes o facturas pendientes de cobro.
- Información sobre avalistas o activos ofrecidos.
Entregar documentación desordenada, ocultar deudas o solicitar un importe que no guarda relación con los ingresos reduce la credibilidad de la operación. Un broker financiero debe detectar estas debilidades antes de presentar el expediente.
Viabilidad según la situación del solicitante
No existe una respuesta universal para todas las solicitudes. La misma cantidad puede resultar razonable para una empresa con contratos firmados y ser inviable para un particular sin ingresos recurrentes.
Esta matriz resume escenarios habituales sin representar una oferta ni una garantía de concesión:
| Situación | Viabilidad orientativa | Alternativa |
|---|---|---|
| Sin inmueble, pero con ingresos estables | Depende de solvencia e importe | Préstamo personal |
| Empresa con activos o contratos | Estudiable caso por caso | Garantía corporativa o pignoraticia |
| Sin inmueble ni ingresos demostrables | Muy baja | Reordenar deudas o buscar otra solución |
| Inmueble con cargas reducidas | Mayor margen | Capital privado con garantía hipotecaria |
Quien disponga de una propiedad puede comparar estas alternativas con el capital privado con garantía hipotecaria. Esta modalidad suele permitir estudiar importes superiores, pero introduce un riesgo patrimonial que debe comprenderse antes de firmar.
¿Es posible conseguirlo estando en ASNEF?
Aparecer en ASNEF no provoca exactamente la misma respuesta en todos los financiadores, pero dificulta la obtención de capital privado sin garantía hipotecaria. Sin un activo que respalde la operación, un impago previo aumenta la percepción de riesgo.
Debe comprobarse el origen, importe y situación de la deuda. Si ya fue pagada, la Agencia Española de Protección de Datos explica que los datos deben eliminarse del fichero de solvencia sin demora. Si la deuda continúa vigente, habrá que valorar si puede regularizarse o integrarse en otra solución.
Un impago pequeño y discutido no tiene el mismo significado que varias obligaciones vencidas. Aun así, no conviene presentar una solicitud ocultando la incidencia, porque aparecerá durante el análisis y puede bloquear la operación.
Ejemplo de préstamo sin inmueble
El siguiente supuesto es únicamente ilustrativo. No representa condiciones ofrecidas por Daniel García ni una estimación de aprobación, sino una forma práctica de entender cómo se estudia un préstamo privado sin propiedad.
Una autónoma solicita 30.000 euros para adquirir equipamiento y cubrir una necesidad temporal de circulante:
| Dato | Hipótesis |
|---|---|
| Facturación anual | 96.000 € |
| Beneficio neto anual | 34.000 € |
| Deuda pendiente | 8.000 € |
| Cuotas actuales | 260 €/mes |
| Contratos firmados próximos 12 meses | 62.000 € |
| Importe solicitado | 30.000 € |
| Vivienda aportada | Ninguna |
| Posible respaldo | Ingresos, contratos y aval personal |
La operación podría estudiarse porque existe actividad, documentación y una posible fuente de devolución. Sin embargo, habría que revisar la estabilidad de la facturación, los márgenes, la concentración de clientes, el plazo solicitado y el coste completo.
Si la misma solicitante no pudiera acreditar ingresos, tuviera cuotas impagadas y necesitara el dinero para cubrir gastos corrientes recurrentes, la viabilidad sería mucho menor. Conceder más deuda no solucionaría la falta estructural de liquidez.
Diferencias frente a un préstamo personal
Un préstamo personal también se concede sin constituir una hipoteca, pero el titular responde con su patrimonio presente y futuro. Normalmente se basa en los ingresos, el endeudamiento y el historial crediticio, y puede estar sujeto a la normativa de crédito al consumo cuando se cumplen sus condiciones.
El capital privado sin garantía hipotecaria puede contemplar operaciones que no encajan en la oferta bancaria convencional, especialmente en empresas o necesidades con una estructura particular. Esa flexibilidad no implica necesariamente un menor coste ni una aprobación sencilla.
| Aspecto | Capital privado sin hipoteca | Préstamo personal bancario |
|---|---|---|
| Financiador | Inversor, empresa o fondo privado | Entidad de crédito |
| Criterio principal | Operación y vía de devolución | Solvencia personal |
| Importe | Depende de la estructura | Limitado por ingresos y política bancaria |
| Garantías alternativas | Pueden negociarse | Aval personal en determinados casos |
| Coste | Puede ser superior | Depende del perfil y la entidad |
| Supervisión | Depende del prestamista | Supervisión bancaria |
| Plazo de estudio | Variable | Proceso más estandarizado |
La Ley 16/2011 de contratos de crédito al consumo exige evaluar la solvencia del consumidor en los préstamos incluidos en su ámbito. Por ello, incluso un crédito sin garantía inmobiliaria no debería presentarse como dinero concedido sin comprobar la capacidad de pago.
Riesgos y señales que deben revisarse
La urgencia económica puede llevar a aceptar una propuesta sin comparar su coste completo. Antes de firmar, deben revisarse la identidad del prestamista, la documentación contractual y todas las consecuencias económicas.
El Banco de España advierte de que muchos proveedores de créditos rápidos no están sometidos a su supervisión y que la combinación de plazos cortos, intereses elevados y comisiones puede producir una TAE muy alta. Puede consultarse su información sobre los riesgos y costes de los créditos rápidos.
Conviene desconfiar cuando:
- Se garantiza la aprobación antes de estudiar documentación.
- Se pide un pago previo sin explicar su concepto.
- No se informa de la TAE o del importe total adeudado.
- El prestamista no identifica claramente su razón social.
- Se presiona para firmar con urgencia.
- La garantía o el aval aparecen de forma poco transparente.
- La cuota solo puede pagarse solicitando nueva financiación.
¿Cuándo no conviene solicitar capital privado?
No suele ser conveniente cuando el nuevo préstamo solo retrasa un problema de insolvencia, no existe una fuente realista de devolución o su coste consume el margen económico disponible. Tampoco debería utilizarse para mantener indefinidamente un negocio que genera pérdidas estructurales.
Si el objetivo auténtico consiste en agrupar cuotas, puede resultar más coherente estudiar una reunificación de deudas sin hipoteca. Reducir la cuota mediante un plazo mayor puede aumentar el coste total, por lo que debe compararse cuánto se paga ahora con cuánto se devolverá después.
Qué puede hacer Daniel García antes de presentar la operación
Daniel García puede analizar si la solicitud tiene una vía de devolución defendible y determinar qué modalidad resulta coherente con el perfil. Esto evita confundir una necesidad urgente de liquidez con una operación financiable.
Como asesor financiero, puede revisar:
- El importe realmente necesario.
- La finalidad de los fondos.
- Los ingresos, deudas y capacidad mensual.
- La documentación disponible.
- Las garantías alternativas posibles.
- El coste y los riesgos de cada propuesta.
- La conveniencia de presentar la operación o buscar otra solución.
El servicio general de préstamo de capital privado permite conocer cómo se estudian estas operaciones. La intervención de un asesor no garantiza la aprobación, pero ayuda a identificar solicitudes inviables, ordenar el expediente y comparar alternativas antes de asumir una nueva deuda.
Una financiación sin inmueble necesita una salida clara
Buscar capital privado sin garantía hipotecaria puede tener sentido cuando existen ingresos, activos, contratos o un respaldo alternativo suficiente. La clave no está únicamente en encontrar un prestamista dispuesto a entregar el dinero, sino en comprobar que la devolución será asumible y que el coste no agravará la situación.
Una negativa también puede ser una conclusión útil. Si no existe una fuente de pago demostrable, añadir otro préstamo puede convertir una necesidad puntual en un problema mayor. Analizar primero la operación permite distinguir una oportunidad financiera de una deuda que no debería formalizarse.