Por qué rechazan una reunificación de deudas: causas y alternativas
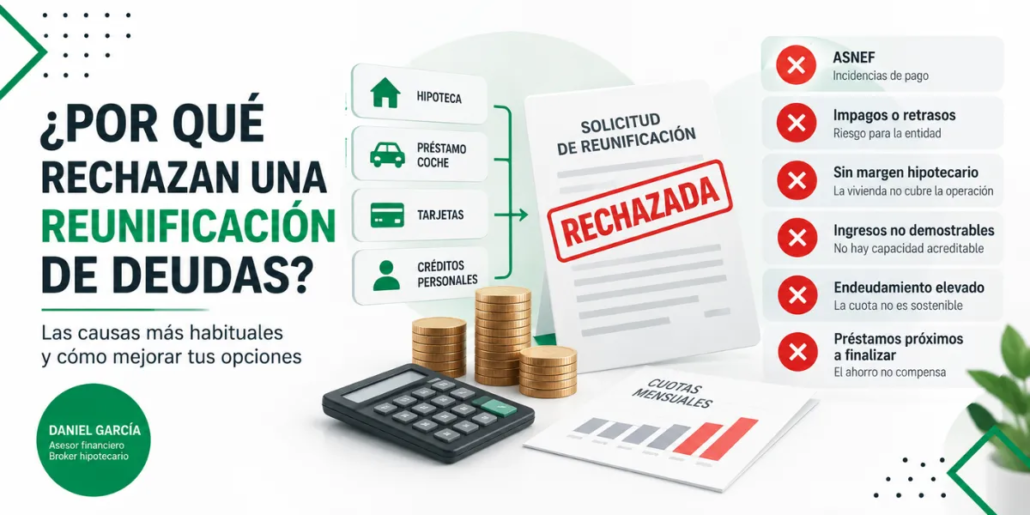
La respuesta directa a por qué rechazan una reunificación de deudas es que la entidad considera que la operación no reduce suficientemente el riesgo. Puede deberse a ASNEF reciente, cuotas impagadas, falta de margen hipotecario, ingresos no demostrables, endeudamiento elevado o préstamos que están tan cerca de terminar que no compensa refinanciarlos.
Una reunificación no se aprueba solo porque el cliente quiera pagar menos al mes. El banco analiza si la nueva cuota será sostenible, si existen garantías suficientes y si el cliente puede demostrar ingresos reales. Por eso, algunas operaciones pueden estudiarse tras corregir documentación o esperar unos meses, mientras que otras no deberían aprobarse porque aumentarían el problema financiero.
En Asesor Daniel García, como asesor financiero, el primer paso no es enviar solicitudes a varias entidades sin control, sino entender la causa del rechazo. Así se evita acumular negativas y se valora si conviene insistir, aplazar la operación o buscar alternativas a la reunificación.
Qué analiza un banco antes de aprobar una reunificación
Para entender por qué rechazan una reunificación de deudas, hay que mirar la operación desde el punto de vista de la entidad. El banco no solo ve varias cuotas que el cliente quiere agrupar; ve ingresos, estabilidad, deuda total, historial de pagos, garantías y capacidad futura para devolver el dinero.
Una reunificación viable debe demostrar que la nueva cuota será más sostenible que la suma actual de pagos. Si el cliente ya está muy endeudado, tiene impagos recientes o no puede acreditar ingresos, el banco puede interpretar que la operación solo aplaza un problema que seguirá creciendo.
El Banco de España explica que, antes de conceder un préstamo, la entidad realiza un estudio de solvencia y puede consultar la Central de Información de Riesgos y otras bases de datos para comprobar el historial crediticio. También indica que, si el rechazo se debe a insuficiente solvencia tras consultar registros, la entidad debe informar de ello.
Aspectos que suelen analizarse:
- Ingresos mensuales demostrables.
- Tipo de contrato o estabilidad profesional.
- Deuda total pendiente.
- Cuotas actuales y nueva cuota estimada.
- Historial de pagos.
- ASNEF u otras incidencias.
- Vivienda en propiedad, si se usa garantía.
- Tasación y margen hipotecario.
- Información registrada en CIRBE.
- Coste total de la nueva financiación.
En el artículo sobre qué exigen los bancos para reunificar deudas puedes ampliar los requisitos que suelen favorecer la aprobación.
ASNEF reciente o activo: una de las causas principales
Una de las respuestas más habituales a por qué rechazan una reunificación de deudas es la existencia de una incidencia reciente en ASNEF u otros registros de morosidad. Para la entidad, aparecer en un fichero de impago indica que ya ha existido un incumplimiento reciente o una deuda pendiente de resolver.
No todos los casos son iguales. No se analiza igual una incidencia pequeña, antigua y ya pagada que un impago reciente, elevado o todavía activo. Aun así, la banca tradicional suele endurecer mucho el análisis cuando aparece una señal de mora.
El Banco de España diferencia entre la CIRBE y los registros de morosos: la CIR recoge riesgos declarados por entidades, con independencia de que estén al corriente o en mora, mientras que los registros de morosidad responden a incidencias de impago. Esta diferencia es importante porque no es lo mismo aparecer endeudado en CIRBE que figurar como moroso.
¿Se puede conseguir una reunificación de deudas con ASNEF?
Una reunificación de deudas con ASNEF puede estudiarse en algunos casos, pero será más difícil. Dependerá del importe, del origen de la incidencia, de si puede cancelarse, de los ingresos demostrables y de si existe una garantía sólida.
En estos escenarios conviene revisar opciones con mucha prudencia. Puedes ampliar la información en el contenido sobre préstamos con ASNEF, siempre entendiendo que tener una incidencia no garantiza aprobación y puede encarecer cualquier alternativa.
Cuotas impagadas y retrasos recientes
La reunificación con impagos es mucho más complicada que una reunificación planteada antes de que aparezcan retrasos. Cuando ya hay recibos devueltos, la entidad interpreta que el riesgo no es futuro, sino actual.
Este es uno de los errores más habituales: esperar demasiado. Muchas personas solicitan ayuda cuando ya han acumulado impagos, llamadas de recobro o avisos de inclusión en ficheros. En ese momento puede haber alternativas, pero suelen ser menos favorables.
La Ley 16/2011 de contratos de crédito al consumo regula obligaciones de información en préstamos al consumo y resulta relevante cuando se agrupan préstamos personales, tarjetas o créditos. El texto consolidado de la Ley 16/2011 en el BOE recoge el marco aplicable a este tipo de financiación al consumo.
Si todavía pagas al día, aunque estés justo, es preferible analizar la operación antes de llegar al impago. Un expediente sin retrasos suele tener más opciones que uno que ya aparece deteriorado.
Falta de margen hipotecario: cuando la vivienda no cubre la operación
La falta de margen hipotecario es otra causa frecuente de rechazo. Esto ocurre cuando la deuda hipotecaria pendiente está demasiado cerca del valor de tasación de la vivienda o cuando el importe que se quiere agrupar supera lo que la entidad considera prudente financiar.
Por ejemplo, si una vivienda se tasa en 180.000 € y quedan 150.000 € de hipoteca, el margen disponible puede ser limitado. Si además el cliente quiere agrupar 45.000 € en préstamos y tarjetas, la operación puede no encajar porque la garantía no cubre suficiente.
| Concepto | Ejemplo |
|---|---|
| Valor de tasación de la vivienda | 180.000 € |
| Hipoteca pendiente | 150.000 € |
| Margen teórico hasta el 80% | 144.000 € |
| Situación real | Ya supera ese umbral |
| Resultado probable | Rechazo o necesidad de otra vía |
Este ejemplo muestra por qué tener vivienda no siempre significa poder reunificar. La entidad revisa cuánto vale el inmueble, cuánto se debe, qué porcentaje quedaría financiado y si el cliente puede asumir la nueva cuota.
¿Qué pasa si tengo vivienda pero no margen hipotecario?
Puede estudiarse otra vía, pero será más difícil. Quizá haya que reducir el importe a financiar, esperar a amortizar más hipoteca, valorar una reunificación parcial o estudiar una alternativa sin garantía si el perfil lo permite.
En algunos casos, el contenido sobre reunificar deudas sin hipoteca puede ayudarte a entender cuándo es posible agrupar deuda sin usar la vivienda como garantía.
Ingresos no demostrables o autónomos con ingresos no declarados
Los ingresos no demostrables son una causa muy habitual de rechazo. Esto ocurre cuando el cliente afirma tener capacidad económica, pero no puede acreditarla mediante nóminas, pensión, declaraciones fiscales, actividad profesional o movimientos bancarios coherentes.
En autónomos, este punto es especialmente delicado. Puede haber ingresos reales superiores a los declarados, pero la entidad trabaja con documentación oficial. Si los ingresos no aparecen reflejados fiscalmente, para el banco no tienen el mismo valor en el análisis de solvencia.
El Banco de España señala que cualquier persona puede solicitar gratuitamente su informe de riesgos CIRBE, donde se recoge información sobre préstamos, créditos, avales y riesgos declarados a su nombre. Este documento ayuda a ordenar el expediente antes de solicitar financiación.
Ratio de endeudamiento elevado
El ratio de endeudamiento mide qué parte de tus ingresos se destina a pagar deudas. Si la cuota nueva sigue siendo demasiado alta respecto a tus ingresos, el banco puede rechazar la operación aunque la cuota baje frente a la situación actual.
Por ejemplo, si una persona ingresa 1.600 € y la nueva cuota quedaría en 700 €, la entidad puede considerar que sigue siendo una carga excesiva. La reunificación no debe dejar al cliente en una situación límite.
| Situación | Lectura de la entidad | Posible resultado |
|---|---|---|
| Cuota nueva baja y estable | Operación más defendible | Puede estudiarse |
| Cuota nueva todavía alta | Riesgo de impago futuro | Posible rechazo |
| Ingresos variables sin justificar | Incertidumbre | Más documentación |
| Muchas deudas abiertas | Riesgo acumulado | Exigir cancelaciones |
| Tarjetas no canceladas | Riesgo de nuevo endeudamiento | Condicionar aprobación |
Por eso, agrupar préstamos rechazado no siempre significa que no exista ninguna salida. Puede significar que el importe, plazo o estructura no estaban bien planteados.
Préstamos próximos a finalizar: cuando reunificar no compensa
Una razón menos evidente de por qué rechazan una reunificación de deudas es que parte de los préstamos estén próximos a finalizar. En estos casos, incluirlos en una operación a muchos años puede reducir la cuota mensual, pero aumentar innecesariamente los intereses totales.
Por ejemplo, si quedan solo 10 meses para terminar un préstamo de coche, quizá no tenga sentido incorporarlo a una financiación de 10 o 15 años. La cuota baja, pero conviertes una deuda corta en una deuda larga.
Este punto es importante porque no todas las operaciones viables son convenientes. En el contenido sobre cuándo merece la pena reunificar deudas se explica cómo diferenciar entre una operación que aporta liquidez real y otra que solo alarga el problema.
¿Puede un banco rechazar una reunificación aunque yo pague menos cuota?
Sí. Puede hacerlo si considera que el riesgo sigue siendo alto, que el coste total no encaja, que faltan garantías o que la operación no mejora realmente la solvencia. También puede rechazarla si detecta que los préstamos a agrupar están casi terminados y la refinanciación no tiene sentido financiero.
La reducción de cuota es solo una parte del análisis. La entidad quiere ver estabilidad, documentación y una operación coherente.
Qué interpreta la entidad y qué puede hacerse
Cuando se analiza por qué rechazan una reunificación de deudas, es útil separar los casos corregibles de los casos no sostenibles. Algunas operaciones pueden replantearse. Otras, aunque alguien pudiera financiarlas, no serían recomendables.
Esta tabla resume las causas más habituales y la posible actuación:
| Causa | Qué interpreta la entidad | ¿Puede corregirse? | Posible actuación |
|---|---|---|---|
| ASNEF reciente o activo | Incidencia de pago | Depende del origen y cancelación | Acreditar pago o resolver la deuda |
| Cuotas impagadas | Riesgo inmediato | Difícil a corto plazo | Regularizar y recuperar estabilidad |
| Falta de margen hipotecario | Garantía insuficiente | Solo si cambia deuda o tasación | Reducir importe o estudiar otra vía |
| Ingresos no declarados | No hay capacidad acreditable | Sí, a medio plazo | Declarar y documentar ingresos |
| Endeudamiento elevado | Cuota futura poco sostenible | En algunos casos | Reducir deuda o ajustar operación |
| Préstamos próximos a finalizar | Ahorro mensual poco eficiente | No suele necesitar reunificación | Esperar o priorizar pagos |
Perfil viable, aplazable y no recomendable
No todas las solicitudes rechazadas tienen el mismo diagnóstico. Desde el punto de vista de un asesor financiero, conviene clasificar el caso antes de enviar nuevas solicitudes a otras entidades.
Hay perfiles que pueden aprobar si se presenta bien la operación. Otros necesitan esperar, corregir documentación o cancelar incidencias. Y también existen casos donde no conviene seguir buscando financiación porque el problema es estructural.
| Perfil | Características | Recomendación |
|---|---|---|
| Viable | Ingresos demostrables, pagos al día, deuda ordenable | Estudiar ofertas y condiciones |
| Aplazable | Falta documentación, ASNEF solucionable, ingresos mejorables | Corregir antes de solicitar |
| No recomendable | Sin capacidad de pago, coste total excesivo, impagos graves | Valorar otras soluciones |
El objetivo no es conseguir aprobación a cualquier precio. El objetivo es saber si la refinanciación de deudas ayuda o si puede empeorar la situación.
Cómo puede ayudarte un broker financiero antes de presentar solicitudes
Un broker financiero puede ayudarte a detectar por qué rechazan una reunificación de deudas antes de acumular negativas. Esto es importante porque presentar solicitudes sin preparar el expediente puede cerrar puertas o empeorar las condiciones.
En una primera revisión se analizan recibos de préstamos, escrituras, importes pendientes, CIRBE, ingresos, ASNEF, hipoteca actual, margen hipotecario y cuota objetivo. Con esos datos se puede valorar si la operación es viable, aplazable o no recomendable.
Desde el servicio de reunificación de deudas, Daniel García estudia cada caso para determinar si tiene sentido agrupar préstamos, si conviene esperar o si hay que buscar una alternativa distinta.
Saber por qué rechazan una reunificación de deudas evita cometer nuevos errores
Entender por qué rechazan una reunificación de deudas es el primer paso para tomar una decisión financiera más segura. Un rechazo no siempre significa que no exista ninguna alternativa, pero sí indica que hay algo en el expediente que no encaja: solvencia, garantías, documentación, ASNEF, impagos o coste total.
En algunos casos, la solución pasa por corregir documentación, aportar CIRBE, actualizar importes pendientes o esperar a estabilizar ingresos. En otros, la operación no conviene porque la deuda es pequeña, los préstamos están casi terminados o la nueva financiación sería demasiado cara.
Antes de insistir con más solicitudes, analiza el motivo real del rechazo. Con el apoyo de un asesor financiero, puedes saber si la operación se puede replantear o si es mejor buscar otra salida. Reunificar no debe ser una huida hacia delante, sino una decisión compatible con tus ingresos reales y tu estabilidad futura.
Solicita tu asesoría con Daniel Garcia, experto en gestión financiera y reunificación de deudas.