Reunificación de deudas en Murcia: requisitos para agrupar tus préstamos
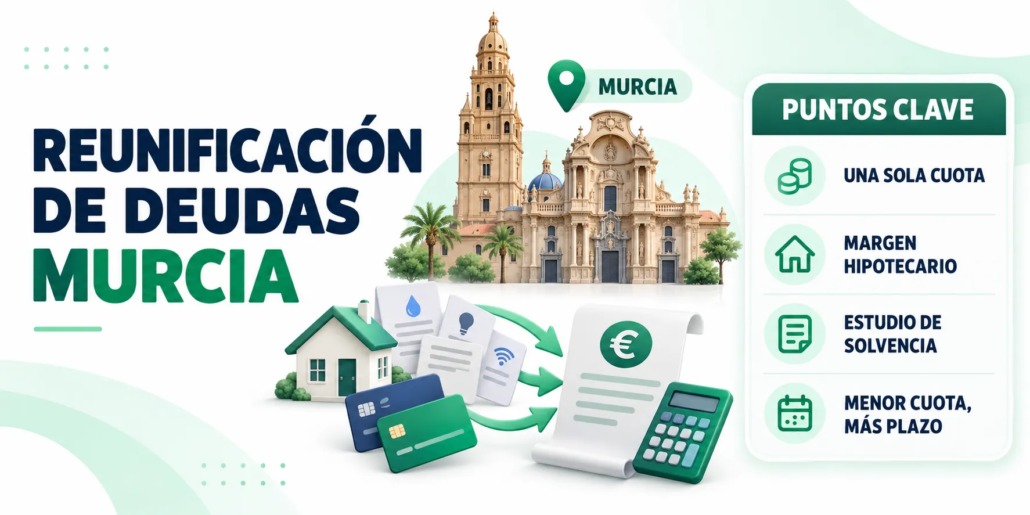
La reunificación de deudas en Murcia permite sustituir la hipoteca, los préstamos personales, las tarjetas y otras financiaciones por una sola cuota. Su viabilidad depende de cinco factores: ingresos demostrables, capital pendiente, valor y cargas de la vivienda, historial de pagos y coste de la nueva financiación. Disponer de un inmueble ayuda en determinadas operaciones, pero no garantiza que el banco o el prestamista las aprueben.
Con nuestro asesor financiero, Daniel Garcia, conseguimos realizar reunificaciones de deuda con las mejores condiciones e intereses. Realizamos un estudio personalizado de tu situación financiera, activos y documentación con el objetivo de establecer una negociación segura y adaptada a tus necesidades con distintas entiedades.
Qué deudas se pueden reunificar?
Antes de solicitar una reunificación de deudas Murcia, es necesario identificar todas las obligaciones financieras y conocer su capital pendiente. No basta con sumar las mensualidades: la entidad necesita saber cuánto dinero debe destinarse a cancelar cada producto y si existen comisiones por amortización anticipada.
Normalmente, se pueden agrupar préstamos y tarjetas como:
- Hipoteca pendiente sobre la vivienda.
- Préstamos personales.
- Financiación de vehículos.
- Tarjetas de crédito y tarjetas revolving.
- Compras aplazadas.
- Créditos al consumo.
- Pequeños préstamos acumulados.
La nueva financiación cancela las deudas incluidas y deja una única cuota mensual. Esto simplifica los pagos y puede aliviar el presupuesto familiar, pero no elimina la deuda ni garantiza un ahorro.
En la página sobre reunificación de deudas se explica el funcionamiento general de este tipo de operación.
¿Puedo reunificar tarjetas de crédito y préstamos personales?
Sí, es posible reunificar tarjetas de crédito y préstamos personales. La entidad revisará los saldos utilizados, el capital pendiente, las cuotas actuales y la regularidad de los pagos. Una utilización elevada y continuada de las tarjetas puede ser una señal de dependencia del crédito y dificultar la financiación.
Modalidades para reunificar deudas en Murcia
No todas las operaciones se estructuran de la misma manera. La solución depende del importe pendiente, la situación económica del solicitante y la existencia de un inmueble con margen suficiente. Por eso, una reunificación con hipoteca en Murcia debe compararse con alternativas personales y con la posibilidad de no reunificar.
| Alternativa | Cuándo puede estudiarse | Principal limitación |
|---|---|---|
| Ampliación de la hipoteca actual | Existe margen entre la deuda y el valor del inmueble | El banco debe aceptar ampliar capital y plazo |
| Nueva hipoteca para cancelar deudas | Otra entidad ofrece una estructura más adecuada | Requiere solvencia, tasación y formalización |
| Reunificación sin hipoteca | El importe es limitado y los ingresos son suficientes | Plazo menor y cuota potencialmente más elevada |
| Capital privado | Existe garantía y una salida financiera definida | Mayor coste y riesgo sobre el inmueble |
| No reunificar | Las deudas están próximas a finalizar | Deben estudiarse soluciones diferentes |
Para propietarios que ya están pagando una vivienda, una opción consiste en ampliar la hipoteca para reunificar deudas. La entidad actual tendrá que revisar nuevamente la solvencia y decidir si admite el aumento de capital.
Cuando la financiación bancaria no resulta viable, puede plantearse el capital privado con garantía hipotecaria. Esta alternativa requiere especial precaución porque suele tener un coste superior y compromete el inmueble.
¿Necesito una vivienda para reunificar mis deudas?
No siempre. Una reunificación de deudas sin hipoteca puede realizarse mediante financiación personal cuando el importe no es elevado y existen ingresos estables. Sin una garantía inmobiliaria, los plazos suelen ser más cortos y la reducción de la cuota puede resultar menor.
El margen hipotecario de la vivienda
El margen hipotecario es la diferencia entre el valor actual de un inmueble y las cargas que todavía recaen sobre él. Este dato permite comprobar si existe espacio para incorporar los préstamos y tarjetas a una nueva financiación. Es uno de los elementos principales en una reunificación de deudas con vivienda.
Por ejemplo, si una vivienda tiene un valor de tasación de 190.000 euros y conserva una hipoteca pendiente de 155.000 euros, el margen puede ser insuficiente para añadir otros 40.000 euros en préstamos y gastos. El banco aplicará además sus propios límites sobre el porcentaje máximo que está dispuesto a financiar.
La tasación debe ser realizada por una sociedad homologada y no equivale al precio que el propietario considera que tiene la vivienda. Tampoco debe confundirse el valor de tasación con la cantidad que concederá la entidad.
¿Cuánto margen hipotecario necesita el inmueble?
No existe un porcentaje universal aplicable a todas las operaciones. Dependerá de la entidad, del perfil financiero y del destino de los fondos. Cuanto mayor sea la deuda respecto al valor de la vivienda, más difícil será que la reunificación de deudas Murcia resulte aprobada.
¿Qué analiza la entidad antes de aprobar la operación?
La vivienda no es el único elemento que determina la viabilidad. La entidad tiene que comprobar que el solicitante podrá pagar la nueva cuota durante todo el plazo acordado. Para ello estudia sus ingresos, estabilidad laboral, gastos familiares, obligaciones financieras e historial de pago.
El Banco de España recuerda que el estudio de solvencia busca prevenir el sobreendeudamiento y que las entidades necesitan información suficiente y fiable sobre los ingresos, bienes y deudas del solicitante.
La documentación habitual incluye:
- DNI o NIE de los titulares.
- Nóminas, contrato y vida laboral.
- Declaraciones fiscales para autónomos.
- Extractos bancarios recientes.
- Recibos de préstamos y tarjetas.
- Certificados del capital pendiente.
- Escritura y nota simple de la vivienda.
- Recibo actualizado de la hipoteca.
- Tasación, si fuera necesaria.
- Justificantes de otros ingresos.
Entre los problemas documentales más frecuentes están los certificados desactualizados, tarjetas no declaradas, ingresos en efectivo difíciles de justificar o una nota simple que muestra cargas desconocidas por el solicitante.
¿Qué revisa el banco en la CIRBE?
La CIRBE recoge los préstamos, créditos, avales y riesgos declarados a nombre de una persona. No es un registro de morosos, pero ayuda a conocer el endeudamiento que mantiene con distintas entidades.
El titular puede solicitar gratuitamente su informe en la Central de Información de Riesgos del Banco de España. Una diferencia entre la documentación aportada y la información de la CIRBE puede retrasar o perjudicar el estudio.
¿Se puede solicitar una reunificación con ASNEF?
Una reunificación con ASNEF resulta más compleja, especialmente si existen impagos financieros activos. Se analizarán el origen, importe y antigüedad de la incidencia, así como la posibilidad de cancelarla.
Una anotación ya pagada o derivada de una discrepancia no se valora igual que varios préstamos impagados. En cualquier caso, tener una vivienda no convierte automáticamente la operación en viable. Es recomendable conocer previamente por qué rechazan una reunificación de deudas.
Ejemplo: una cuota más baja puede aumentar el coste final
El principal atractivo de reunificar deudas en Murcia es reducir el pago mensual. Sin embargo, esa reducción suele obtenerse ampliando el periodo de devolución. Por eso se deben comparar la cuota, el nuevo plazo, los gastos de formalización y el importe total que se terminará pagando.
El siguiente caso es una hipótesis ilustrativa, no una oferta financiera:
| Deuda actual | Capital pendiente | Cuota mensual | Plazo restante |
|---|---|---|---|
| Hipoteca | 98.000 € | 590 € | 18 años |
| Préstamo personal | 14.000 € | 325 € | 5 años |
| Vehículo | 8.000 € | 235 € | 4 años |
| Tarjetas | 5.000 € | 190 € | Variable |
| Total | 125.000 € | 1.340 € | — |
Supongamos que la vivienda se valora en 210.000 euros y que la nueva operación asciende a 131.000 euros, incluyendo 6.000 euros de gastos estimados. Si el plazo se amplía hasta 25 años, la cuota hipotética podría situarse alrededor de 790 euros.
| Comparación | Situación actual | Nueva operación hipotética |
|---|---|---|
| Cuota mensual | 1.340 € | 790 € |
| Capital y gastos | 125.000 € | 131.000 € |
| Plazo máximo considerado | 18 años | 25 años |
| Total futuro aproximado | 183.000 € | 237.000 € |
| Diferencia estimada | — | +54.000 € |
En este supuesto, la familia libera aproximadamente 550 euros al mes, pero podría pagar unos 54.000 euros más durante toda la operación. Las cifras reales dependerán del tipo de interés, el plazo, las comisiones y los gastos aplicables.
Antes de decidir, conviene analizar cuándo merece la pena reunificar deudas y valorar tanto el alivio inmediato como el coste futuro.
¿Cuánto cuesta formalizar una reunificación?
Los costes dependen de la modalidad escogida. Pueden aparecer gastos de tasación, cancelación de préstamos, comisión de apertura, intermediación o formalización de la garantía. Todos deben incorporarse al cálculo para evitar que una cuota atractiva oculte un coste total excesivo.
Tres perfiles que requieren decisiones diferentes
Una primera evaluación permite distinguir las operaciones potencialmente viables de aquellas que necesitan otra estructura o no deberían realizarse. Estos escenarios son orientativos y no sustituyen la revisión completa de la documentación de una reunificación de deudas Murcia.
Escenario 1: operación potencialmente viable
Una familia dispone de dos ingresos estables, está al corriente de pago y conserva suficiente margen en su vivienda. Sus préstamos y tarjetas absorben una parte elevada de la renta mensual.
En esta situación puede estudiarse la reducción de cuota, siempre que la nueva financiación mantenga un endeudamiento asumible y el incremento del coste total esté justificado.
Escenario 2: operación que necesita otra estructura
Un autónomo tiene ingresos variables, una incidencia ya solucionada y una vivienda con garantía suficiente. La operación podría estudiarse, pero necesitará declaraciones fiscales, extractos bancarios y pruebas de continuidad de la actividad.
La existencia de garantía no elimina el riesgo derivado de los ingresos irregulares. La aprobación dependerá de que pueda demostrarse una capacidad de pago razonablemente estable.
Escenario 3: operación no recomendable
Una persona tiene impagos activos, ingresos insuficientes y una vivienda prácticamente hipotecada. Además, algunos de sus préstamos están próximos a finalizar.
En este caso, una nueva financiación podría alargar deudas que pronto desaparecerían y trasladar el problema a la vivienda sin resolver la falta de ingresos.
¿Cuándo no merece la pena reunificar deudas?
No siempre conviene reducir las cuotas mediante una nueva operación. Si los préstamos están próximos a terminar, los gastos son elevados o la rebaja mensual es pequeña, el cambio puede empeorar el coste financiero. Tampoco resulta aconsejable utilizar la reunificación para volver a disponer de tarjetas y contratar nuevas deudas.
Cuando la operación no encaja, pueden estudiarse alternativas como:
- Cancelar primero la deuda con mayor coste.
- Negociar individualmente determinados préstamos.
- Reducir o cerrar límites de tarjetas.
- Revisar el presupuesto familiar.
- Esperar a que finalice un préstamo cercano.
- Analizar una reunificación de deudas sin hipoteca si el importe es limitado.
Estudio de una reunificación de deudas en Murcia
Daniel García puede analizar operaciones de residentes en Murcia capital y en otros municipios de la provincia mediante un estudio documental a distancia. La localización no modifica los criterios de solvencia, pero sí requiere revisar la documentación y la tasación del inmueble situado en Murcia.
El proceso de análisis comprende:
- Identificación de todas las deudas y cuotas.
- Comprobación del capital pendiente.
- Revisión de ingresos y estabilidad económica.
- Análisis de CIRBE e incidencias.
- Estudio de la nota simple y las cargas.
- Valoración del margen hipotecario.
- Comparación entre cuota, plazo y coste total.
- Selección de una alternativa, si existe una opción viable.
Cumplir estas condiciones no garantiza la aprobación. La decisión final corresponde al banco o prestamista y depende de sus políticas de riesgo.
Reducir la cuota hoy sin perder de vista la deuda de mañana
La reunificación de deudas Murcia puede aliviar el presupuesto mensual y simplificar varios pagos en una sola cuota. No obstante, el resultado debe evaluarse durante toda la vida de la financiación, porque ampliar el plazo puede aumentar considerablemente el importe final.
Si estás pagando una hipoteca, préstamos o tarjetas y quieres saber si tu vivienda conserva margen suficiente, puedes solicitar un estudio de viabilidad. Daniel García, broker financiero en Murcia, revisará los ingresos, las deudas, la CIRBE y la documentación del inmueble sin prometer una aprobación ni una reducción predeterminada.