• Carrito de Compra Carrito de Compra
    0Carrito de Compra
Daniel. Agente inmobiliario, asesor hipotecario
  • Inicio
  • Servicios
    • Casas Modulares
    • Vender Herencia
  • Financiar
    • Reunificación de deudas
    • Préstamo Personal
    • Préstamo capital privado
    • Préstamo Promotor para Empresas Constructoras
    • Leasing
    • Renting
    • Crédito para empresas
    • Ley de la Segundad Oportunidad
  • Vivienda en Gran Canaria
    • Vender Vivienda Gran Canaria
    • Gestión del alquiler en Gran Canaria
    • Valorar Vivienda en Gran Canaria
  • Hipotecas
    • Hipoteca al 100%
    • Hipoteca 100 Funcionario
    • Préstamo ICO Jóvenes
    • Hipoteca 90
    • Mejorar Hipoteca
    • Hipoteca inversa
    • Ampliar Hipoteca
  • Blog
  • Contacto
  • Llamar
  • Click to open the search input field Click to open the search input field Buscar
  • Menú Menú
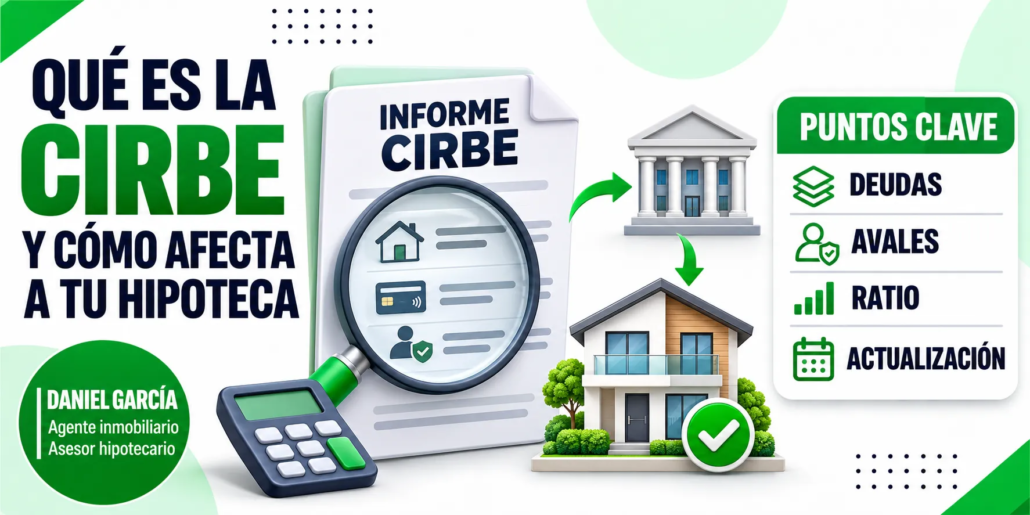
Qué es la CIRBE

Qué es la CIRBE y cómo afecta a tu hipoteca o reunificación

Si un banco te ha denegado una hipoteca o una reunificación sin darte una razón clara, es probable que la respuesta esté en tu CIRBE. Saber qué es la CIRBE y qué ve el banco cuando la consulta te permite anticiparte, corregir errores y presentar tu solicitud en el mejor momento.

Lo primero que hay que saber sobre qué es la CIRBE: no es una lista de morosos. Estar en ella es lo normal si tienes un préstamo, una tarjeta o un aval. Lo que pesa en la decisión del banco es cuánto debes en total, cuántas operaciones tienes abiertas y si pagas a tiempo.

Qué es la CIRBE y qué información recoge

La Central de Información de Riesgos del Banco de España, conocida como CIRBE o CIR, es una base de datos pública que reúne los créditos que bancos y otras entidades conceden a personas y empresas. Entender qué es la CIRBE empieza por saber que la gestiona un organismo público y que su fin es que las entidades valoren el riesgo antes de prestar.

Según la información del Banco de España sobre la CIRBE, recoge dos tipos de riesgo:

  • Riesgo directo: préstamos, hipotecas, créditos, tarjetas y otras financiaciones a tu nombre.
  • Riesgo indirecto: avales y garantías que has firmado para otras personas.

Si te preguntas qué es la CIRBE en la práctica, piensa en una ficha por operación. Para cada una aparecen la entidad, el tipo de producto, el importe pendiente, el plazo, las garantías y si hay importes vencidos sin pagar.

¿Qué importes se declaran en la CIRBE?

Las entidades declaran sus operaciones de forma individual, pero el Banco de España solo comparte con otras entidades los datos de quien supera un riesgo acumulado mínimo en una misma entidad. Hoy ese umbral es de 3.000 euros, y la Orden ECM/531/2026 lo baja a 1.000 euros desde el 2 de enero de 2027. A partir de esa fecha, préstamos pequeños que antes no se veían empezarán a contar.

Diferencia entre CIRBE y ASNEF: cuatro situaciones que se confunden

La diferencia entre CIRBE y ASNEF es la duda más habitual cuando alguien busca qué es la CIRBE. La primera es un registro público de todo lo que debes, pagues o no; la segunda es un fichero privado que solo recoge impagos. Estas cuatro situaciones explican qué significa cada caso para tu solicitud.

Situación Qué es Cómo afecta a tu solicitud Qué hacer
En la CIRBE con todo al corriente Registro público de tus deudas Normal; pesa el endeudamiento total Revisar el importe total antes de pedir financiación
En ASNEF u otro fichero de impagos Fichero privado de deudas impagadas Suele bloquear la financiación bancaria Pagar o reclamar si la deuda no es correcta
Avales a terceros Riesgo indirecto en tu CIRBE Suma endeudamiento aunque no pagues tú Valorar cancelar o sustituir el aval
Datos erróneos o desactualizados Operaciones canceladas o mal declaradas Te resta capacidad sin motivo Pedir la rectificación por escrito

Los ficheros de impagos como ASNEF se rigen por el artículo 20 de la Ley Orgánica 3/2018: la deuda debe ser cierta, vencida y exigible, y no puede mantenerse más de cinco años. La CIRBE, en cambio, recoge también las deudas que pagas puntualmente. Por eso, cuando se explica qué es la CIRBE, conviene insistir: aparecer en ella no dice nada malo de ti.

¿Se puede reunificar deudas con ASNEF?

Es posible, pero más difícil. Para reunificar deudas con ASNEF la banca suele exigir que el impago esté saldado o pedir una garantía, normalmente una vivienda. Cuando el banco no aprueba, existen alternativas con capital privado; puedes ver las condiciones de los préstamos con ASNEF. Quien intenta reunificar deudas con ASNEF sin vivienda propia tiene menos opciones y un coste más alto.

CIRBE e hipoteca: qué mira el banco antes de decir sí

En la relación entre CIRBE e hipoteca, una vez claro qué es la CIRBE, el banco busca tres cosas: cuánto debes ya, cuántas cuotas pagas al mes y si has tenido retrasos. Con esos datos calcula tu ratio de endeudamiento, que no conviene que supere el 30-35 % de tus ingresos netos.

  • Importe total pendiente: cuanto mayor, menos margen para una cuota nueva.
  • Número de operaciones: muchos préstamos pequeños transmiten tensión financiera.
  • Avales: el banco puede computar parte de la cuota avalada como tuya.
  • Impagados: cualquier importe vencido sin pagar suele cerrar la puerta.

Revisar la relación entre CIRBE e hipoteca antes de pedirla te permite cancelar operaciones pequeñas o reunificarlas. Si eres autónomo, conviene también conocer los requisitos de la hipoteca sin nómina.

Cómo consultar la CIRBE gratis y cada cuánto se actualiza

Consultar la CIRBE es gratuito y se hace en la sede electrónica del Banco de España, mediante el trámite de solicitud de informes de riesgos por los titulares. Conviene hacerlo antes de cualquier solicitud de financiación, para ver lo mismo que verá el banco.

  1. Entra en la sede electrónica del Banco de España y busca el trámite de la Central de Información de Riesgos.
  2. Identifícate con certificado digital, DNI electrónico o Cl@ve.
  3. Descarga el informe CIRBE del Banco de España con tus operaciones y las entidades que lo han consultado.

El informe CIRBE del Banco de España incluye también las consultas que han hecho las entidades en los últimos seis meses, algo útil para saber quién ha estudiado tu perfil.

¿Cuánto tarda en actualizarse la CIRBE?

Es la duda clave si acabas de cancelar un préstamo. Según las preguntas frecuentes del Banco de España, los datos son mensuales, referidos al último día de cada mes, y se publican hacia el día 21 del mes siguiente. Por eso, cuánto tarda en actualizarse la CIRBE depende del día en que canceles: entre tres y siete semanas. Saber cuánto tarda en actualizarse la CIRBE te ayuda a elegir cuándo presentar la solicitud.
Asesor Financiero

Tres escenarios con cifras hipotéticas

Las cifras de esta sección son hipotéticas y sirven para ilustrar cómo influye la CIRBE en una solicitud. Cada entidad aplica sus propios criterios de riesgo y no hay un resultado garantizado.

Escenario 1: varios préstamos pequeños al corriente

Ana cobra 2.400 € netos al mes y paga cuatro financiaciones sin retrasos: coche, préstamo personal, tarjeta aplazada y electrodomésticos. Suman 20.300 € pendientes en cuatro entidades y 640 € de cuotas al mes.

  • Ratio de endeudamiento actual: 27 %.
  • Reunificando los 20.300 € a 8 años al 8 %, la cuota baja a unos 287 € y el ratio al 12 %.

El coste es real: alargar el plazo supone pagar unos 7.250 € de intereses en ese préstamo. Antes de decidir, revisa qué exigen los bancos para reunificar deudas.

Escenario 2: avalista que pide su propia hipoteca

Luis avaló la hipoteca de su hermano hace años. Ahora gana 2.800 € netos y pide una hipoteca con una cuota de 800 €. En su CIRBE aparece el aval como riesgo indirecto.

Si el banco computa parte de la cuota avalada, por ejemplo 700 €, su ratio pasa del 29 % al 54 %. Algunas entidades lo valoran según el historial de pago del avalado; otras piden liberar el aval antes de aprobar.

Escenario 3: préstamo cancelado que sigue apareciendo

Marta canceló un préstamo personal en septiembre y en noviembre, al consultar la CIRBE, sigue figurando. Primero comprueba las fechas: con el desfase mensual, una cancelación puede tardar hasta siete semanas en reflejarse.

Si tras el día 21 del segundo mes sigue apareciendo, pide a la entidad el certificado de cancelación y solicita la rectificación al Banco de España. La entidad tiene 15 días hábiles para responder, y mientras tanto ese dato deja de cederse a terceros.

¿Cómo se rectifica un dato erróneo en la CIRBE?

Se presenta una solicitud por escrito al Banco de España indicando la operación y el error, que la traslada a la entidad declarante. Si la entidad no responde o no rectifica, puedes acudir a la Agencia Española de Protección de Datos. Saber qué es la CIRBE y cómo corregirla evita que un error te cueste una hipoteca.

Servicios adicionales para preparar tu solicitud

Antes de presentar una solicitud conviene revisar tu informe con alguien que sepa cómo lo leen los bancos, más allá de qué es la CIRBE en teoría. Un asesor hipotecario puede detectar lo que te resta capacidad y proponerte cambios antes de pedir financiación.

  • Lectura de tu informe CIRBE del Banco de España y cálculo de tu ratio real.
  • Detección de datos erróneos o desactualizados y apoyo en la rectificación.
  • Estudio de reunificación cuando hay muchas operaciones abiertas.
  • Búsqueda de alternativas con capital privado si hay ficheros de impagos.

Conocer la diferencia entre CIRBE y ASNEF y preparar el informe con tiempo marca la diferencia entre una negativa y una aprobación.

Tu CIRBE no te define: lo que cuenta es cómo la presentas

Entender qué es la CIRBE quita mucho miedo: no es una lista negra, es una foto de tus deudas. Lo que el banco valora es tu endeudamiento total y tu historial de pagos, y ambos se pueden mejorar con orden y algo de tiempo.

Si tienes varias financiaciones abiertas o un aval que te frena, Daniel García, broker hipotecario, revisa tu caso y te dice qué opción tiene más sentido. Si el problema es el número de cuotas, puedes reunificar tus deudas en una sola cuota y presentar una solicitud más sólida.

Compartir esta entrada
  • Compartir en Facebook
  • Compartir en X
  • Compartir en WhatsApp
  • Compartir por correo
https://asesordanielgarcia.com/wp-content/uploads/2026/11/Informe-CIRBE-para-tu-hipoteca.webp 887 1774 as-red https://asesordanielgarcia.com/wp-content/uploads/2024/10/logo-web-white.png as-red2026-11-17 10:38:412026-11-18 19:39:40Qué es la CIRBE y cómo afecta a tu hipoteca o reunificación
Quizás te interese
Broker Hipotecario Málaga Broker Hipotecario en Málaga: la clave para conseguir una hipoteca sin complicaciones
Inmobiliaria Las Palmas De Gran Canaria Inmobiliaria Las Palmas de Gran Canaria: encuentra tu oportunidad cerca de ti
Reunificar Deudas Córdoba Reunificar deudas Córdoba: opciones reales para reducir cuotas y recuperar liquidez
Broker Hipotecario Madrid Broker Hipotecario en Madrid: el apoyo que necesitas para conseguir tu mejor hipoteca
Prestamos Ico Préstamos ICO: qué son y cómo pueden ayudarte a comprar tu primera vivienda
Cambiar Una Hipoteca Variable A Fija O Mixta Cambiar una hipoteca variable a fija o mixta: cuándo conviene y cómo comparar escenarios
Broker Hipotecario Barcelona Broker hipotecario Barcelona: Financiación 100% personalizada
Ampliar Hipoteca Para Comprar Otra Vivienda Ampliar hipoteca para comprar otra vivienda: requisitos y alternativas
  • La mejor hipoteca20 octubre, 2024 - 11:25
  • Qué es la CIRBE
    Qué es la CIRBE y cómo afecta a tu hipoteca o reunificación17 noviembre, 2026 - 10:38
  • Préstamo Promotor Privado O Bancario
    Préstamo promotor privado o bancario: cuál te conviene17 noviembre, 2026 - 10:38
  • Gastos De Una Hipoteca
    Gastos de una hipoteca: qué paga el comprador y qué el banco9 noviembre, 2026 - 13:31
  • Tasación Más Baja Que La Hipoteca
    Tasación más baja que la hipoteca: qué hacer9 noviembre, 2026 - 13:31
  • Subrogación De Hipoteca
    Subrogación de hipoteca: cómo cambiarla de banco3 noviembre, 2026 - 09:16

Search

Search Search

Páginas

  • Inicio
  • Contacto
  • Aviso legal
  • Política de privacidad
  • Protección de datos
  • Uso de cookies
  • Accesibilidad

Daniel. Agente inmobiliario, asesor hipotecario

  • España
  • Tel. (+34) 690 866 437
  • Horario:
    • L-V: 10:00-14:00, 16:30-20:00
  • info@asesordanielgarcia.com
Para la correcta visualización, debe aceptar las cookies.

Logo kit digital: Plan de Recuperación, Transformación y Resiliencia - Financiado por la Unión Europea

Diseño web tic web app

Link to: Préstamo promotor privado o bancario: cuál te conviene Link to: Préstamo promotor privado o bancario: cuál te conviene Préstamo promotor privado o bancario: cuál te convienePréstamo Promotor Privado O Bancario
Desplazarse hacia arriba Desplazarse hacia arriba Desplazarse hacia arriba

Una cookie o galleta informática es un pequeño archivo de información que se guarda en cada vez que visitas nuestra página web. Algunas cookies son nuestras y otras pertenecen a empresas externas que prestan servicios para nuestra página web.

Las cookies pueden ser de varios tipos: las cookies técnicas son necesarias para que nuestra página web pueda funcionar. Otras de cookies sirven para mejorar nuestra página, personalizarla o mostrarte publicidad ajustada a tus búsquedas e intereses. Puedes aceptar todas estas cookies pulsando el botón ACEPTAR o configurarlas o rechazar su uso clicando en el apartado CONFIGURACIÓN DE COOKIES.

Si quieres más información, consulta la Política de cookies de nuestra página web.

AceptarConfiguración generalRechazar

Cookies y política de privacidad


Información básica sobre cookies

Bienvenida/o a la información básica sobre las cookies de la página web responsabilidad de la entidad: Daniel García Gutiérrez

Una cookie o galleta informática es un pequeño archivo de información que se guarda en tu ordenador, "smartphone" o tableta cada vez que visitas nuestra página web. Algunas cookies son nuestras y otras pertenecen a empresas externas que prestan servicios para nuestra página web.

Las cookies pueden ser de varios tipos: las cookies técnicas son necesarias para que nuestra página web pueda funcionar, no necesitan de tu autorización y son las únicas que tenemos activadas por defecto.

El resto de cookies sirven para mejorar nuestra página, para personalizarla en base a tus preferencias, o para poder mostrarte publicidad ajustada a tus búsquedas, gustos e intereses personales. Puedes aceptar todas estas cookies pulsando el botón ACEPTAR o configurarlas o rechazar su uso clicando en el apartado CONFIGURACIÓN DE COOKIES.

Si quieres más información, consulta la POLÍTICA DE COOKIES de nuestra página web.

Cookies técnicas necesarias

Para que nuestra página web pueda funcionar. Activadas por defecto.

Las cookies técnicas son estrictamente necesarias para que nuestra página web funcione y puedas navegar por la misma. Este tipo de cookies son las que, por ejemplo, nos permiten identificarte, darte acceso a determinadas partes restringidas de la página si fuese necesario, o recordar diferentes opciones o servicios ya seleccionados por ti, como tus preferencias de privacidad. Por ello, están activadas por defecto, no siendo necesaria tu autorización al respecto.

A través de la configuración de tu navegador, puedes bloquear o alertar de la presencia de este tipo de cookies, si bien dicho bloqueo afectará al correcto funcionamiento de las distintas funcionalidades de nuestra página web.

Tipos de cookies

COOKIES DE ANÁLISIS

Para la mejora continua de nuestra página web. Puedes activarlas o desactivarlas.

Las cookies de análisis nos permiten estudiar la navegación de los usuarios de nuestra página web en general (por ejemplo, qué secciones de la página son las más visitadas, qué servicios se usan más y si funcionan correctamente, etc.).

A partir de la información estadística sobre la navegación en nuestra página web, podemos mejorar tanto el propio funcionamiento de la página como los distintos servicios que ofrece. Por tanto, estas cookies no tienen una finalidad publicitaria, sino que únicamente sirven para que nuestra página web funcione mejor, adaptándose a nuestros usuarios en general. Activándolas contribuirás a dicha mejora continua.

Puedes activar o desactivar estas cookies marcando la casilla correspondiente, estando desactivadas por defecto.

COOKIES DE FUNCIONALIDAD Y PERSONALIZACIÓN

Para mejorar la funcionalidad y personalización de nuestra página web en base a tus preferencias. Puedes activarlas o desactivarlas.

Las cookies de funcionalidad nos permiten recordar tus preferencias, para personalizar a tu medida determinadas características y opciones generales de nuestra página web, cada vez que accedas a la misma (por ejemplo, el idioma en que se te presenta la información, las secciones marcadas como favoritas, tu tipo de navegador, etc.).

Por tanto, este tipo de cookies no tienen una finalidad publicitaria, sino que activándolas mejorarás la funcionalidad de la página web (por ejemplo, adaptándose a tu tipo de navegador) y la personalización de la misma en base a tus preferencias (por ejemplo, presentando la información en el idioma que hayas escogido en anteriores ocasiones), lo cual contribuirá a la facilidad, usabilidad y comodidad de nuestra página durante tu navegación.

Puedes activar o desactivar estas cookies marcando la casilla correspondiente, estando desactivadas por defecto.

COOKIES DE PUBLICIDAD

Para mejorar la gestión de la publicidad mostrada en nuestra página web, a fin de que sea más útil y diversa, y menos repetitiva. Puedes activarlas o desactivarlas.

Las cookies de publicidad nos permiten la gestión de los espacios publicitarios incluidos en nuestra página web en base a criterios como el contenido mostrado o la frecuencia en la que se muestran los anuncios.

Así por ejemplo, si se te ha mostrado varias veces un mismo anuncio en nuestra página web, y no has mostrado un interés personal haciendo clic sobre él, este no volverá a aparecer. En resumen, activando este tipo de cookies, la publicidad mostrada en nuestra página web será más útil y diversa, y menos repetitiva.

Puedes activar o desactivar estas cookies marcando la casilla correspondiente, estando desactivadas por defecto.

COOKIES DE PUBLICIDAD COMPORTAMENTAL

Para mostrarte publicidad ajustada a tus búsquedas, gustos e intereses personales. Puedes activarlas o desactivarlas.

Las cookies de publicidad comportamental nos permiten obtener información basada en la observación de tus hábitos y comportamientos de navegación en la web, a fin de poder mostrarte contenidos publicitarios que se ajusten mejor a tus gustos e intereses personales.

Para que lo entiendas de manera muy sencilla, te pondremos un ejemplo ficticio: si tus últimas búsquedas en la web estuviesen relacionadas con literatura de suspense, te mostraríamos publicidad sobre libros de suspense.

Por tanto, activando este tipo de cookies, la publicidad que te mostremos en nuestra página web no será genérica, sino que estará orientada a tus búsquedas, gustos e intereses, ajustándose por tanto exclusivamente a ti.

Puedes activar o desactivar estas cookies marcando la casilla correspondiente, estando desactivadas por defecto.

Configuraciones de cookies

Utilizamos diferentes servicios que utilizan cookies de funcionalidad y personalización, análisis, publicidad y publicidad comportamental:

Google Analytics:

Google Webfonts:

Google reCaptcha:

Vídeos incrustados de Vimeo y Youtube:

Google Maps y otras cookies publicitarias:

Política de privacidad y de cookies

Puedes leer más información sobre nuestra política de privacidad y de cookies:

  • Política de privacidad
  • Política de cookies
Aceptar todas las cookiesAceptar configuraciónRechazar cookies
Open Message Bar Open Message Bar Open Message Bar